消費税の基礎知識:不課税・非課税・課税取引の違いとは?
2024/10/21
こんにちは、パンダです!
今回は、前回予告した「消費税区分」についてお伝えします!
経理処理をしていて、これは非課税?不課税??ってなったことが少なくないと思います!
そんなお悩みを分かりやすくお伝えするので最後まで見ていってください!
それでは、レッツゴー(^O^)/
消費税区分とは
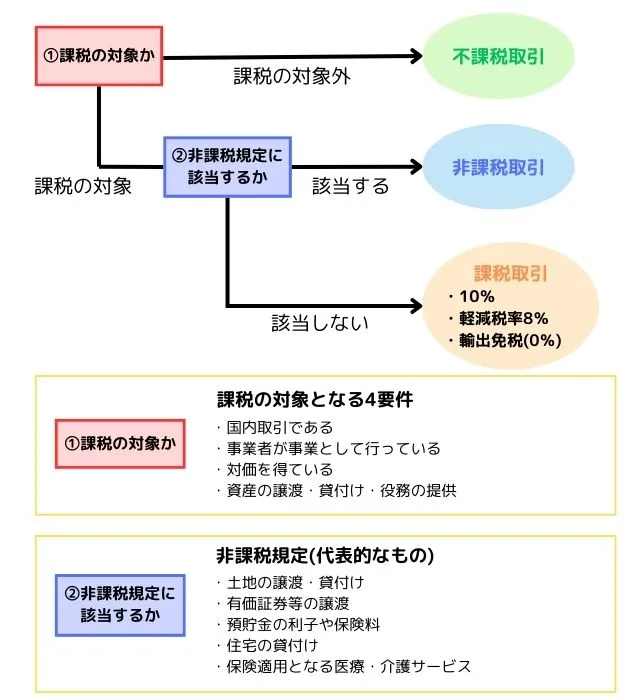
消費税区分は、大きく分けて課税取引、消費税のかからない非課税取引・不課税取引の3つにわけることができます。
まずは以下の図をみてイメージしましょう。
課税の対象か
まずは、「①課税の対象か」を確認します。
課税の対象となるものは以下の4要件で確認することができます。
・国内取引である
・事業者が事業として行っている
・対価を得ている
・資産の譲渡・貸付け・役務の提供(サービス)である
この4要件の1つでも満たしていなければ、課税の対象外で「不課税取引」です。
4要件すべて満たしている取引は課税の対象となり、「非課税取引」か「課税取引」のどちらか判断します。
詳しくは国税庁のサイトに記載があるのでそちらを見てください!
非課税規定に該当するか
次は、「②非課税規定に該当するか」を確認します。
上記の4つの要件を満たしているからといってすべてが課税取引ではありません。
本来は課税対象となる取引でも、社会政策的配慮などから消費税を課税しない取引を「非課税取引」としています。
非課税取引と課税取引の見分け方は「②非課税規定に該当するか」です。
非課税規定の代表的なものを紹介します。
・土地の譲渡・貸付け
・有価証券(国際・社債・株式・小切手・約束手形など)の譲渡
・預貯金の利子や保険料
・保険適用となる医療・介護サービス
・住宅の貸付け
詳しくは国税庁のサイトに記載があるのでそちらを見てください!
課税取引
不課税取引・非課税取引に当てはまらなかったものが「課税取引」、消費税がかかる取引です。
2024年現在は、消費税10%、飲食料の販売、テイクアウトなどの一部の取引については軽減税率の8%が適用されます。
また、輸出取引の場合は、税率を0%とする課税取引(免税取引)として扱われることになります。
消費税区分を例を基に考えてみよう!
保険料は?
保険料は、「②非課税規定に該当するか」に該当する為、非課税取引です。
建物を賃貸する場合は?
賃貸物件に住む場合には毎月支払う賃料は、「②非課税取引に該当するか」に該当する為、非課税取引です。
しかし、事業用で使用する場合(テナント、事務所)は、居住用になりませんので、非課税規定に該当せず、課税取引です。
受取利息、受取配当金は?
受取利息は、銀行に預けているというサービスの対価ですが、「②非課税規定に該当するか」に該当する為、非課税取引です。
受取配当金は、株主等に支払われるもので、「①課税の対象か」の4要件のうち「事業として行っている」に当てはまらないため、不課税取引です。
給与、外注費は?
給与は、雇用契約に基づいて支払われる労働の対価で、「①課税の対象か」の4要件のうち「事業として行っている」に該当しないため、不課税取引です。
外注費は、社外の人に依頼してサービスを受けた対価なので、課税の対象となり、非課税規定にも該当しない為、課税取引です。
最後まで見ていただきありがとうございます!<m(__)m>
経理処理などで消費税区分がわからなくなったらまた見返してください!
次回は、「未払金と未払費用の違い」について解説します!
【監修者】この記事を監修した人
監修者:吉村 匡史(吉村税理士事務所 代表税理士/税理士登録番号 第135285号)
広島市で税理士事務所を開業して約9年。現在60社の顧問先を担当。
【専門分野】会社設立・創業融資/資金繰り改善/財務コンサルティング
日本政策金融公庫・地元金融機関との連携による創業融資支援を得意とし、
これまでに約50件の創業をサポート。
「数字がわかると、経営判断は驚くほどラクになります。
決算書を”提出するための書類”で終わらせず、次の一手を決める材料に
変えていただくことを大切にしています。」
▶ 吉村匡史のくわしいプロフィールは>>はこちら
▶ YouTubeチャンネル「吉村税理士の【お金の羅針盤】経営者のための税務・会計ガイド」で税金の話を発信中
公式LINE、はじめました!
もっと気軽に、もっと便利に♪
LINEでつながる顧問税理士

✅ 面談日の1週間前&前日にリマインド
✅ 最新の税務や補助金の情報をお届け
✅ ご紹介特典もこれからいろいろ追加予定です!

「ちょっと聞きたいこと」もLINEでサクッと相談OK!
やり取りがもっとラクになりますよ。

最新情報やお役立ちコンテンツもどんどん配信中!
よかったらぜひ登録してみてくださいね。
ご登録はこちら
▶ お問い合わせはこちらから
▶ InstagramのDMでもお気軽にご相談OKです!
----------------------------------------------------------------------
吉村税理士事務所
広島県広島市安佐南区祇園5丁目4−33
電話番号:082-578-0670
----------------------------------------------------------------------