TikTokの投げ銭・スパチャは確定申告が必要?税務署にバレる理由を広島の税理士が解説
2026/11/17
配信者の皆さん、こんな疑問を持っていませんか?
「投げ銭やギフトでそこそこ稼げるようになったけど、これって申告しないといけないの?」
「どうせ現金じゃないし、アプリの中のポイントだから税務署にはバレないでしょ?」
ライブ配信やSNSで活動する方から、こうしたご相談が増えています。
結論から申し上げます。
投げ銭・スパチャ・TikTokの報酬は課税対象であり、無申告のままだと高い確率で税務署に把握されます。
この記事では、なぜバレるのか、その具体的な5つの経路を、広島・安佐南区の税理士がわかりやすく解説します。「バレる仕組み」を正しく知ることが、余計なペナルティを避ける第一歩です。
投げ銭やギフトで収入がある方、申告していない期間があって不安な方は、ぜひお役立てください。
目次
投げ銭・スパチャ・ギフトは課税対象です
まず大前提として、視聴者から受け取る投げ銭・スパチャ(スーパーチャット)・ギフトは、あなたの「収入」であり、所得税の課税対象です。
「応援してもらっただけ」「プレゼント感覚」と感じるかもしれません。
しかし税務上は、配信というサービス(役務)の対価として扱われます。
1. 現金化していなくても収入になる
「まだ銀行に振り込んでいない」「アプリ内のポイントのまま」という方も多いでしょう。
それでも、換金や利用ができる経済的な価値を持つ以上、原則として収入に計上する必要があります。TikTokのダイヤモンド、各種ライブアプリのポイントやギフトも同様です。
「現金化していないからセーフ」という理解は誤りです。
2. 雑所得・事業所得の区分と申告が必要になるライン
配信収入は、活動の実態によって所得の区分が変わります。
・配信を本業として継続的に行う → 事業所得(所得が基礎控除48万円超で申告が必要になる目安)
・法人を設立して活動 → 法人の収益(金額にかかわらず申告が必要)
ここで注意したいのが、「20万円」は所得税の目安だという点です。
住民税は20万円以下でも申告が必要なため、「20万円以下なら何もしなくてよい」わけではありません。
税務署が配信収入を把握する5つの経路とは?
「ネットの中の取引だから追えないだろう」という発想は、残念ながら通用しません。
税務署には、個人のネット収入を把握するための手段が複数あります。
1. プラットフォームへの反面調査
税務署は、配信者本人ではなく、プラットフォームの運営会社側を調べることができます。これを反面調査といいます。
「どの配信者に、いつ、いくら支払ったか」という支払データは運営会社に残っており、税務署はこれを照会できます。
あなたが黙っていても、支払った側の記録から収入が浮かび上がるというわけです。
2. 国外送金等調書(海外運営のプラットフォームは特に注意)
TikTokやYouTubeなど、海外の企業から日本の口座へお金が振り込まれるケースは要注意です。
なぜ、海外の会社からの入金が把握されるのか。
金融機関には、100万円を超える国外からの入金について「国外送金等調書」を税務署に提出する義務があるからです。
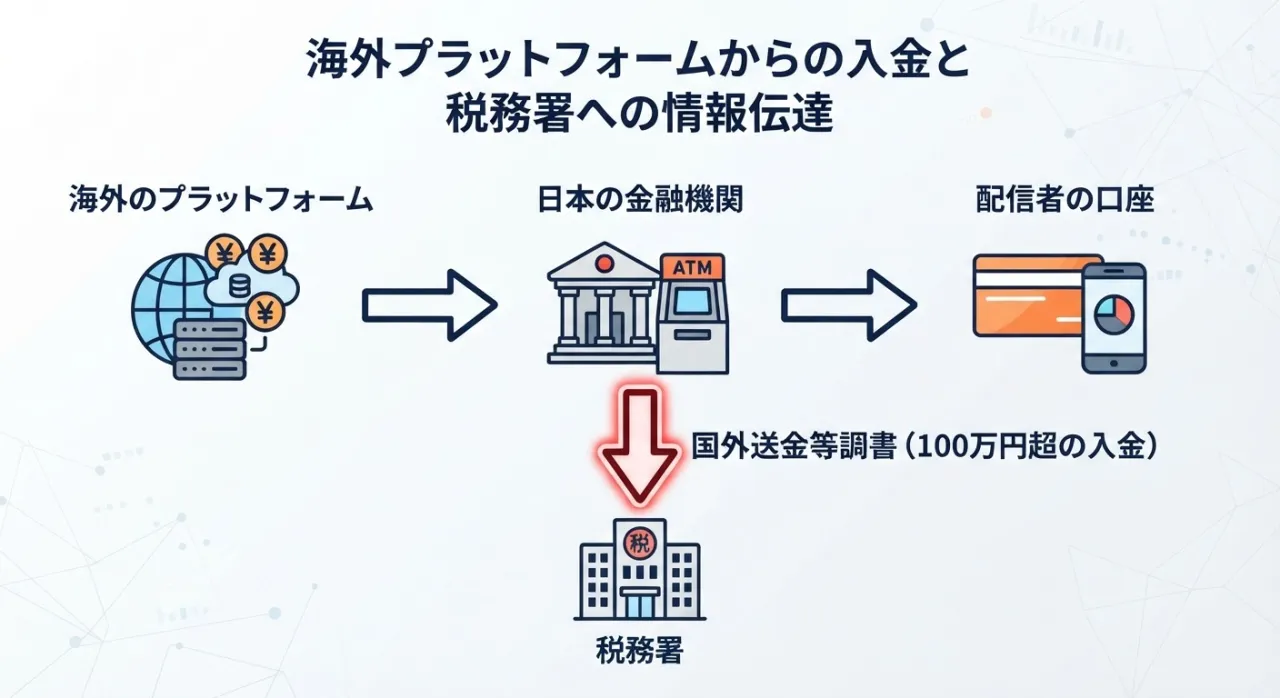
つまり、海外プラットフォームからの入金は、金融機関を経由した時点で税務署に情報が渡る仕組みがあるのです。
「海外の会社だから追えない」はむしろ逆です。海外だからこそ、調書で捕捉されやすいと考えてください。
3. 銀行口座の入出金調査
税務署は、調査の必要があると判断すれば、金融機関に口座の取引履歴を照会する権限を持っています。
配信収入は、最終的にどこかの口座に着金します。不自然な入金が続いていれば、その原資は何かを問われることになります。
4. 電子商取引専門調査チームとネット上の公開情報
国税庁は、インターネット上の取引を専門に調べる「電子商取引専門調査チーム」(通称・電商チーム)を設置しています。
配信活動やSNSは基本的に公開されているため、どれくらいの規模で活動しているかは外からも把握できます。
ギフトランキングや投げ銭の様子が、そのまま活動実態の証拠になり得ます。
5. 第三者からの情報提供
見落とされがちですが、第三者からの情報提供も調査のきっかけになります。
国税庁は情報提供の窓口を設けています。トラブルになった関係者や同業者からの通報がきっかけで、調査に至るケースは実際に存在します。
国内と海外のプラットフォームで、バレやすさは変わる?
運営会社が国内か海外かで、捕捉のされ方は少し変わります。
・国内運営(17LIVE・ふわっち・ツイキャスなど):支払調書・反面調査+口座調査
ただし、どちらの場合も「バレない経路がある」わけではありません。
経路が違うだけで、どのプラットフォームでも最終的には把握され得るというのが実務の感覚です。
無申告のまま放置すると、追徴課税が重くのしかかる
1. 加算税・延滞税がかかり、数年分さかのぼられる
申告が必要なのにしなかった場合、後から本来の税金に加えてペナルティが上乗せされます。
具体的には、無申告加算税や延滞税がかかり、悪質と判断されれば重加算税の対象になることもあります。
しかも、調査は1年分で済むとは限りません。数年分さかのぼって課税されるため、「バレたときの金額」は想像より大きくなりがちです。
2. 【試算】平均月30万円の配信者が無申告だったら
「数年分さかのぼる」と言われても、金額はピンとこないと思います。そこで、具体的なモデルで試算してみます。
・専業の配信者
・調子のいい月は投げ銭が50万円、少ない月は10〜20万円
・ならすと平均月30万円=年間約360万円の投げ銭収入
・これを7年間、まったく申告していなかった
※事例は一般的な相談内容をもとに再構成した架空のものです。
※以下はわかりやすさのための概算です。所得控除・税率・加算税率・延滞税率は年や個別事情で変わるため、実際の金額は必ず個別にご確認ください。
まずは「毎年きちんと申告していた場合」の税額です。
機材費や通信費などの経費(年20%=72万円と仮定)を引き、基礎控除・国民年金・国民健康保険などを差し引くと、1年あたりの税負担は所得税+住民税で約30万円です。
7年分なら合計約213万円。これが「本来払うべきだった税金」です。
では、無申告が発覚すると、いくら上乗せされるのでしょうか。
実は、上乗せ額は「悪質さ」の判断で大きく変わります。ここが多くの記事で省かれているポイントです。
→ 原則5年さかのぼり、無申告加算税(本来の税額の15〜20%)
・収入があると知っていて意図的に隠したと判断された場合
→ 7年さかのぼり、より重い重加算税(約40%)
同じ「年360万円・記録あり」のモデルでも、どちらに転ぶかで総額はこれだけ変わります。
・さかのぼる年数:5年
・本税(所得税+住民税):約150万円
・加算税:無申告加算税 約22万円
・延滞税(年8.7%前後):数十万〜約33万円
・トータル:約200万円前後
・さかのぼる年数:7年
・本税(所得税+住民税):約213万円
・加算税:重加算税 約85万円
・延滞税(年8.7%前後):数十万〜約65万円
・トータル:約360万円前後
※延滞税率は年によって変動します(本試算は2025〜2026年の水準で概算)。
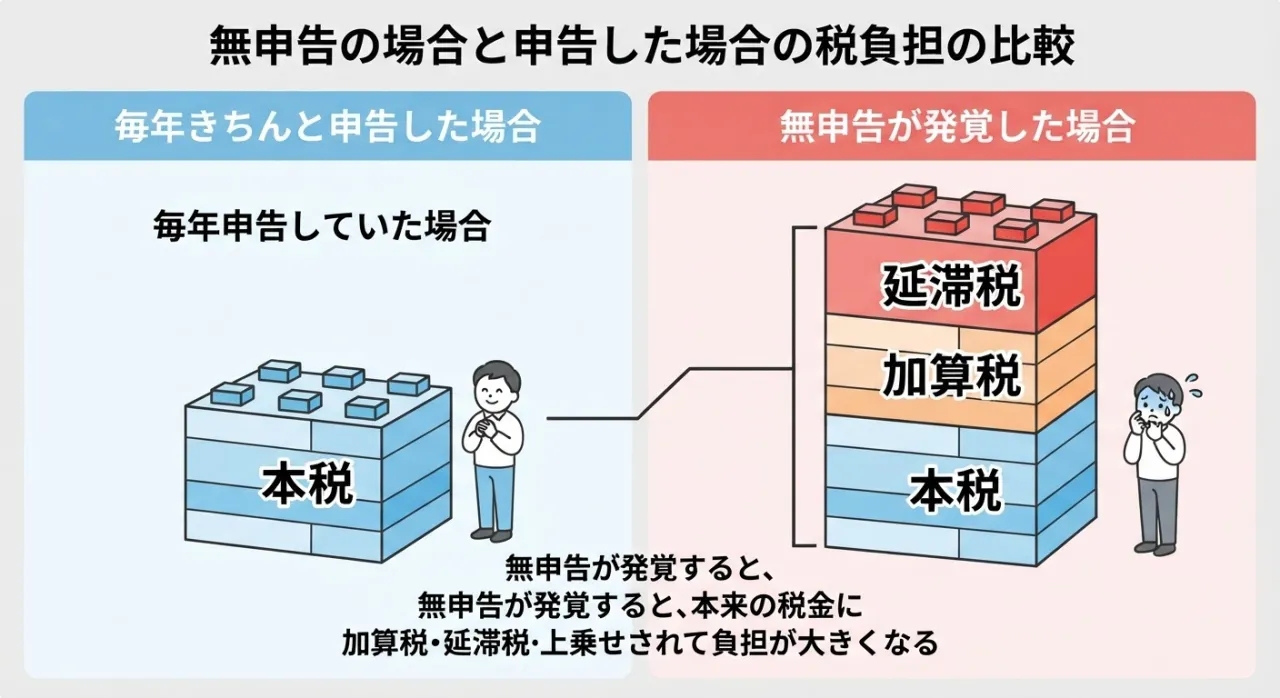
本来きちんと申告していれば、5年で約150万円、7年で約213万円で済んだ税金です。
放置して発覚すると、そこに最大で約150万円の“ペナルティ上乗せ”がついてくる、というイメージです。
「知らなかった」で済むか「意図的」とされるかは、申告の有無だけでなく、自分から動いたかどうかでも心証が変わります。
だからこそ、後で説明する「バレる前の自主申告」が効いてくるのです。
3. 記録がないと経費が認められないこともある
さらに怖いのが、経費が認められないケースです。
無申告の人は、領収書や記録をきちんと残していないことがほとんどです。
すると、税務調査で経費を証明できず、収入まるごとに課税されるという事態が起こります。
同じ年360万円モデルでも、経費がすべて否認されると次のように膨らみます。
・7年トータル(本税+重加算税+延滞税):約645万円
投げ銭はアプリ内の履歴が残りますが、経費側の証拠がないと戦えません。
「記録がない」ことが、そのまま税額を跳ね上げるのです。
月50万円が“たまにある”程度の規模でも、7年放置すれば数百万円単位の支払いになり得ます。
「少額だから大丈夫」という感覚が一番危険です。
「バレる前に廃業すれば逃げ切れる」は通用しない
「バレる前に配信をやめれば、逃げ切れるのでは?」というご質問もいただきます。
結論から言うと、逃げ切れません。むしろ逆効果になることもあります。
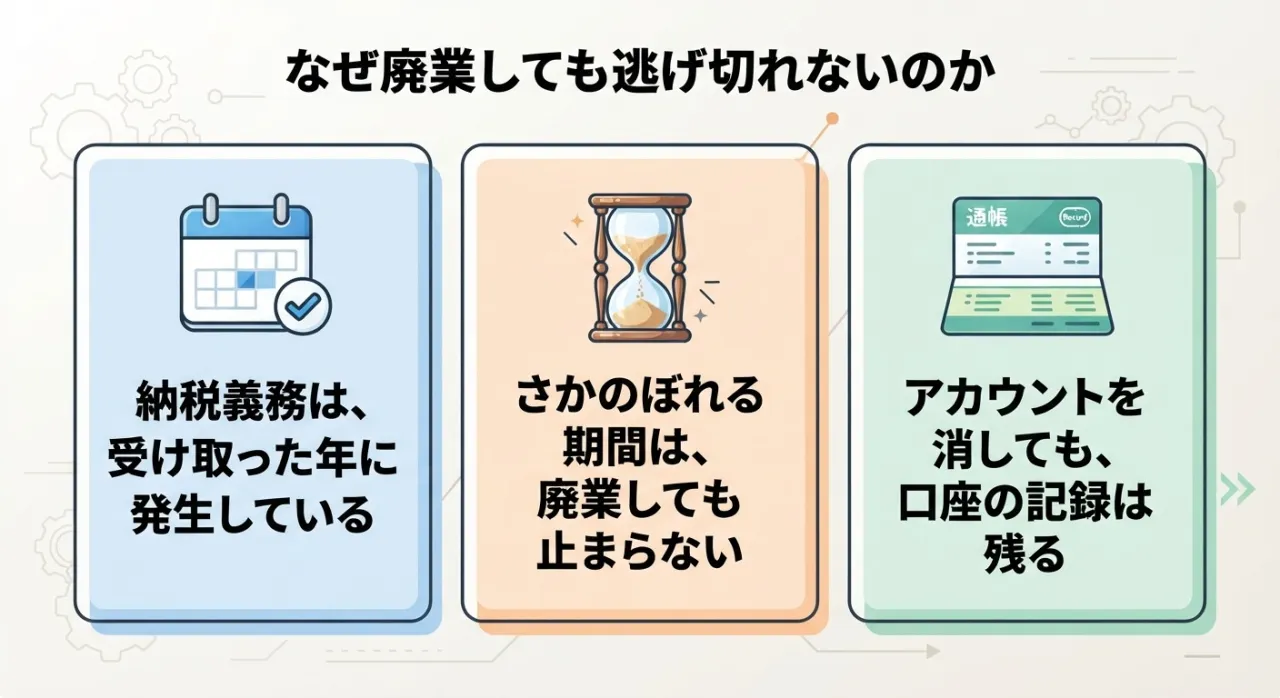
1. 廃業しても過去の税金は消えない
税金は「お金を受け取った年」に発生します。
配信をやめても、過去に投げ銭を受け取った事実と、そのときに発生した納税義務は消えません。
税務署はさかのぼって調査できるため、「もうやめたから関係ない」は通用しないのです。
2. さかのぼれる期間は、廃業しても止まらない
「放っておけば時効になるのでは?」という期待もよく聞きますが、ここは要注意です。
・意図的に隠した・偽った(悪質):7年
「収入があると知っていて、わざと申告しなかった」と判断されると、時効は7年に延びます。
活動をやめても、この7年のカウントが有利に働くわけではありません。アカウントやプロフィールが残っていれば、過去の活動実態はいくらでも確認されます。
3. アカウントを消しても、お金の流れは銀行に残る
「配信アカウントを削除すれば証拠が消える」と考える方もいます。
しかし、入金された先の銀行口座の履歴は残り続けます。前の章で説明したとおり、税務署は口座を照会でき、プラットフォーム側にも支払記録が残っています。
つまり、やめても消しても、お金が動いた痕跡そのものは残るということです。
4. 廃業は「清算の区切り」として使う
やめること自体にメリットがあるとすれば、それは区切りをつけて、過去の分を自主的に申告し、きれいに清算する場合だけです。
調査で指摘されるより前に自分から動けば、加算税は軽くなります。
“逃げるための廃業”ではなく、“清算するための区切り”として使うのが、唯一の正解です。
無申告に気づいたら、調査の前に自主申告する
ここが最も大切なポイントです。
税務署から指摘される前に、自分から申告(期限後申告)する方が、ペナルティは軽く済みます。
調査の通知が来てから慌てて申告するのと、自主的に申告するのとでは、加算税の負担が変わってきます。
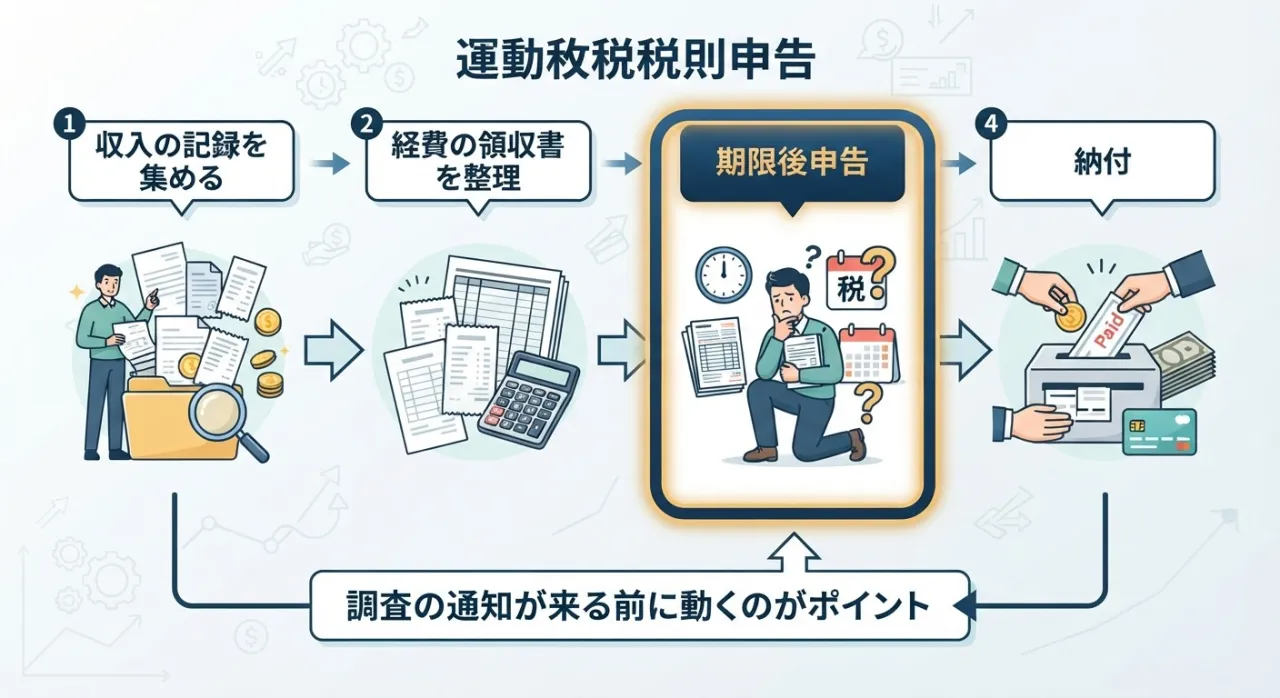
「もう何年か放置してしまった」という方ほど、早く動くことで傷を浅くできます。
過去にさかのぼって帳簿や記録を整理する作業は、負担が大きいものです。
それでも、放置して膨らませるより、専門家と一緒に片付けてしまう方が、結果的に早く・安く終わります。
広島で配信・インフルエンサー収入の申告に悩んだら
投げ銭やインフルエンサー収入は新しい分野で、「誰に相談していいかわからない」という声をよく聞きます。
広島市内でも、申告が必要と知らないまま活動が数年続き、後からまとめて対応が必要になるケースが見られます。
広島・安佐南区の吉村税理士事務所では、配信・SNS収入の確定申告、過去分の申告、法人化の判断まで対応しています。
「今さら相談していいのか不安」という段階こそ、早めのご相談が傷を浅くします。
※本記事は一般的な情報提供を目的としたものです。個別の税務判断は、必ず税理士にご確認ください。
よくある質問
Q. 年間20万円以下なら、本当に何もしなくていい?
A. 所得税の確定申告は不要なケースがありますが、住民税の申告は別途必要です。「20万円以下=完全に申告不要」ではありません。
Q. 投げ銭を生活費として使い切っていても、申告は必要?
A. 必要です。使ったかどうかと、収入があったかどうかは別の話です。受け取った時点で収入として計上します。
Q. 経費は引けますか?
A. 配信のための機材、通信費、衣装(配信専用と言える範囲)、配信に使うソフト代などは、収入を得るために直接必要な範囲で経費にできる可能性があります。何が経費になるかは活動実態によるため、個別の確認をおすすめします。
Q. 法人化した方がいい?
A. 収入が大きくなってくると、法人化による税負担の最適化を検討する価値が出てきます。ただし全員に有利なわけではないため、シミュレーションが必要です。
Q. 配信をやめれば、過去の投げ銭は申告しなくていい?
A. いいえ。納税義務は収入を得た年に発生し、廃業しても消えません。むしろ自主的に申告した方が、ペナルティは軽くなります。
Q. 何年も放っておけば、時効で消えますか?
A. 単なる無申告でも原則5年、意図的と判断されれば7年さかのぼられます。待っている間に延滞税も増え続けるため、放置に得はありません。
【執筆者】この記事を書いた人
執筆者:佐々木笙
吉村税理士事務所のスタッフ。お客様に役立つ税金の知識を分かりやすくお伝えします。
【監修者】この記事を監修した人
監修者:吉村 匡史(吉村税理士事務所 代表税理士/税理士登録番号 第135285号)
広島市で税理士事務所を開業して約9年。現在60社の顧問先を担当。
【専門分野】会社設立・創業融資/資金繰り改善/財務コンサルティング
日本政策金融公庫・地元金融機関との連携による創業融資支援を得意とし、これまでに約50件の創業をサポート。
「数字がわかると、経営判断は驚くほどラクになります。
決算書を“提出するための書類”で終わらせず、次の一手を決める材料に変えていただくことを大切にしています。」
▶ 吉村匡史のくわしいプロフィールは>>はこちら
▶ YouTubeチャンネル「吉村税理士の【お金の羅針盤】経営者のための税務・会計ガイド」で税金の話を発信中
根拠法令・参考:所得税法27条・35条・36条・86条・120条・121条/国税通則法60条・66条・68条・70条・74条の2/租税特別措置法94条(要確認)/内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律4条/地方税法317条の2/国税庁タックスアンサーNo.1500(要確認)・No.1900(要確認)・No.2024(要確認)・No.9205(要確認)
----------------------------------------------------------------------
吉村税理士事務所
広島県広島市安佐南区祇園5丁目4−33
電話番号:082-578-0670
広島で個人事業主が頼れる相談先
広島で相談する税務調査の備え
----------------------------------------------------------------------