銀行は決算書のどこを見る?格付けの仕組みと、企業財務診断報告書で格付けを上げる方法
2026/11/17
社長の皆さん、「毎年黒字なのに、銀行の金利がなかなか下がらない」と感じていませんか?
「追加融資を相談したら、思ったより少ない額しか出なかった」。広島で会社を経営する社長から、こうしたご相談をよくいただきます。
なぜ、黒字なのに融資の条件が良くならないのか。
原因の多くは、銀行が社長とは違う目線で決算書を見ていることにあります。銀行は融資先を独自のスコアで「格付け」し、その結果で融資の可否・金利・融資枠を決めているのです。
この記事では、銀行の格付けの仕組み、格付けで見られる財務指標、格付けを上げるための対策を解説します。最後に、自社が銀行からどう見られているかを診断できる「企業財務診断報告書」もご紹介します。
・銀行の格付けの仕組みと、格付けで融資条件が変わる理由
・格付けを左右する「債務償還年数」と「自己資本比率」の計算方法
・格付けを上げるための具体的な5つの対策
・広島の中小企業が格付けで損をしやすいポイント
近いうちに融資を受ける予定がある方、自社の決算書が銀行からどう評価されているか気になる社長の方は、ぜひお役立てください。
目次
銀行の「格付け」とは?融資の可否・金利・融資枠を決める通信簿
格付けとは、銀行が融資先の返済能力を点数化し、ランク分けしたものです。
ランクの段階数や名称は銀行ごとに異なりますが、10段階前後で評価するのが一般的です。
1. 格付けは「定量評価」と「定性評価」で決まる
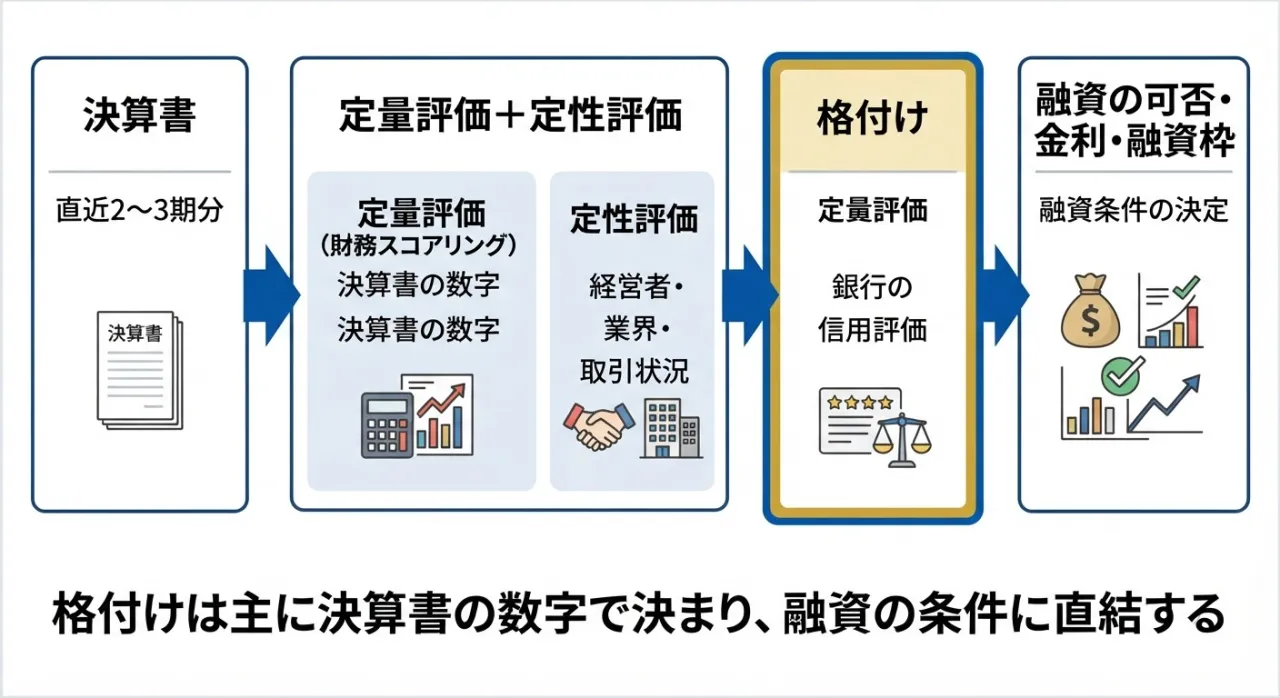
格付けの中心は、決算書の数字をもとにした定量評価(財務スコアリング)です。直近2〜3期分の決算書から財務指標を計算し、点数化します。
そこに、経営者の資質、業界の将来性、銀行との取引状況などの定性評価が加わります。
ただし中小企業の場合、比重が大きいのは定量評価です。
つまり、格付けの大部分は決算書の数字で決まります。
2. 格付けと「債務者区分」の関係
格付けは、銀行内部の「債務者区分」と結びついています。
債務者区分とは、銀行がその会社を「安心して貸せる先か」で分類したものです。
| 債務者区分 | 銀行から見た状態 | 新規融資 |
|---|---|---|
| 正常先 | 業績・財務とも問題なし | 受けやすい |
| 要注意先 | 赤字や債務超過など懸念あり | 慎重に審査される |
| 要管理先 | 返済条件の変更や延滞がある | 原則難しい |
| 破綻懸念先以下 | 経営難の状態 | 受けられない |
金融庁の金融検査マニュアルは2019年に廃止されましたが、この区分の考え方は今も多くの銀行の実務で使われています。
同じ「正常先」の中でも、上位か下位かで金利や融資枠に差がつきます。
格付けを左右するのは「債務償還年数」と「自己資本比率」
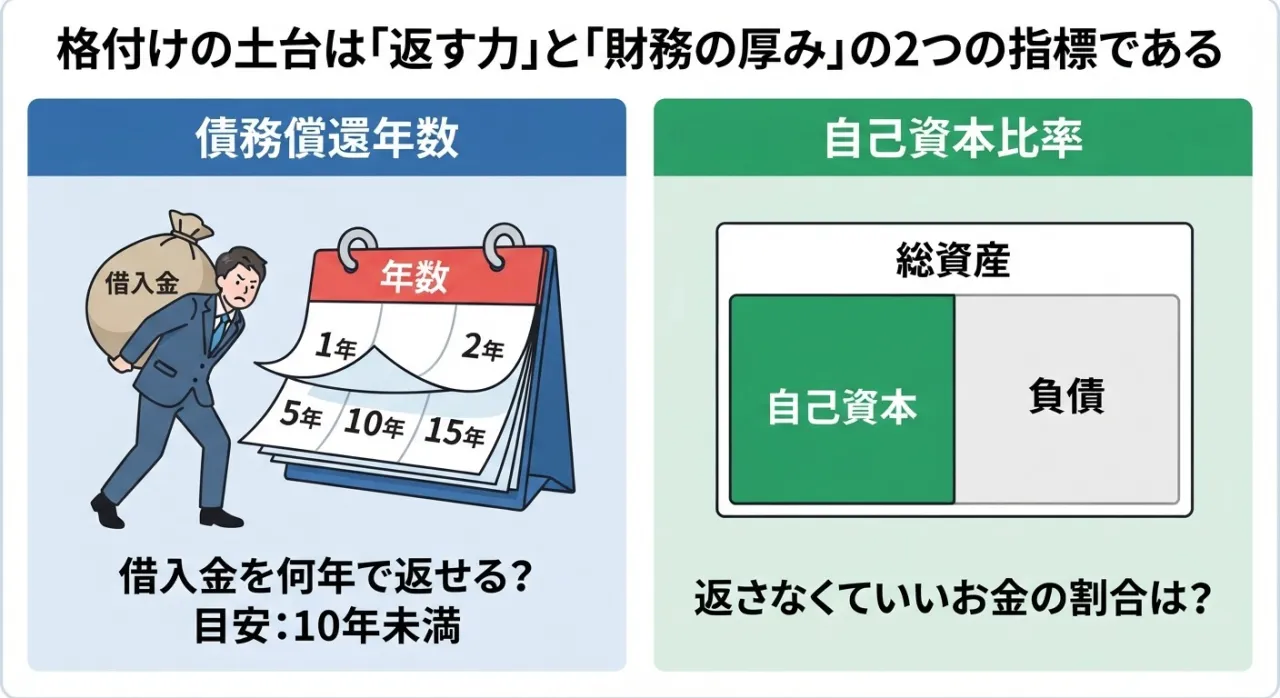
格付けの土台になるのは「債務償還年数」と「自己資本比率」の2つです。
当事務所の企業財務診断報告書でも、この2つの組み合わせで財務格付けをS〜Gのランクで判定しています。
1. 債務償還年数とは?借入金を何年で返せるかを示す指標
債務償還年数は、今ある借入金を何年で返せるかを示す指標です。金融機関が融資判断で最も重視する指標の一つです。
計算式は次のとおりです。
・簡易キャッシュフロー:経常利益 + 減価償却費 − 法人税等
・所要運転資金:(売掛金 + 受取手形 + 棚卸資産)−(買掛金 + 支払手形)
有利子負債とは、銀行からの借入金など、利息を払う負債のことです。
10年未満が適正とされ、10年を超えると融資を受けにくくなります。
15年まで許容する金融機関もあります。
2. 自己資本比率とは?返済不要の資金がどれだけあるかを示す指標
自己資本比率は、総資産のうち返済不要の自己資本がどれだけあるかを示す指標です。
計算式は「自己資本 ÷ 総資産」です。
多くの金融機関が、正常先と判断する形式的な基準として10%以上を一つの目安にしています。
3. 2つの指標で決まる格付けランク
自己資本がプラスの会社の場合、2つの指標の組み合わせで次のように判定します。
| 自己資本比率 \ 債務償還年数 | 5年未満 | 7年未満 | 10年未満 | 15年未満 | 20年未満 |
|---|---|---|---|---|---|
| 30%以上 | S | A | B | D1 | D1 |
| 15%以上 | A | A | B | D1 | D1 |
| 0%超 | B | B | C | D1 | D2 |
債務超過の会社は、利益で債務超過を何年で解消できるかによって、D1〜Eに判定されます。
各ランクの意味は次のとおりです。
| ランク | 債務者区分 | 状態 |
|---|---|---|
| S | 正常先 | 財務状況が極めて良好 |
| A | 正常先 | 良好で、資金調達に不安がない |
| B | 正常先 | 財務状況に問題はない |
| C | 正常先 | 問題はないが、ランクアップが必要 |
| D1 | 要注意先 | 課題あり。金融機関によっては正常先として扱われる |
| D2 | 要注意先 | プロパー融資が基本的に難しくなる |
| D3 | 要注意先 | 3〜5年で正常先に戻れるかが重要 |
| D4 | 要注意先 | 不良債権の一歩手前。新規融資は難しい |
| E | 要管理先 | 不良債権扱い。返済条件の変更(リスケ)が前提 |
| F・G | 破綻懸念先・実質破綻先 | 金融支援が難しい |
4. あわせて確認したい6つの指標
2大指標に加えて、次の6つの指標も確認します。
| 指標 | 計算式 | 見るポイント |
|---|---|---|
| 債務超過解消年数 | 債務超過額 ÷ 税引後当期純利益 | 3年以内なら融資を検討できる水準 |
| 短期借入カバー率 | 短期借入金 ÷ 所要運転資金 | 120%以上が良好。運転資金を返済のない短期継続融資で賄えているか |
| CF返済充当率 | 年間返済額 ÷ 簡易キャッシュフロー | 80%未満が良好。150%以上は改善が必要 |
| 手元流動性比率 | 現預金 ÷ 月商 | 150%以上(月商1.5か月分)で良好 |
| 売上総利益率 | 売上総利益 ÷ 売上高 | 同業種の中央値と比べて判断 |
| 在庫回転日数 | 棚卸資産 ÷ 売上高 × 365 | 同業種の中央値を大きく上回ると、在庫の実在性を疑われることも |
同業種との比較には、中小企業の決算データベース(CRD)の業界中央値を使っています。
実際の配点や基準は金融機関ごとに異なるため、ここでの判定は「銀行からどう見えているか」を推定するための目安です。
利益が300万円減ると格付けはどうなる?債務償還年数を計算してみよう
決算書があれば、債務償還年数はご自身でも概算できます。
次のような会社を例に計算してみます。
1. 計算例:債務償還年数は約6.2年
・売掛金 + 受取手形 + 在庫:1,800万円
・買掛金 + 支払手形:800万円
・経常利益:500万円
・減価償却費:300万円
・法人税等:150万円
この数字を使って、4つのステップで計算します。
・ステップ2 要償還債務:5,000万円 − 1,000万円 = 4,000万円
・ステップ3 簡易キャッシュフロー:500万円 + 300万円 − 150万円 = 650万円
・ステップ4 債務償還年数:4,000万円 ÷ 650万円 ≒ 6.2年
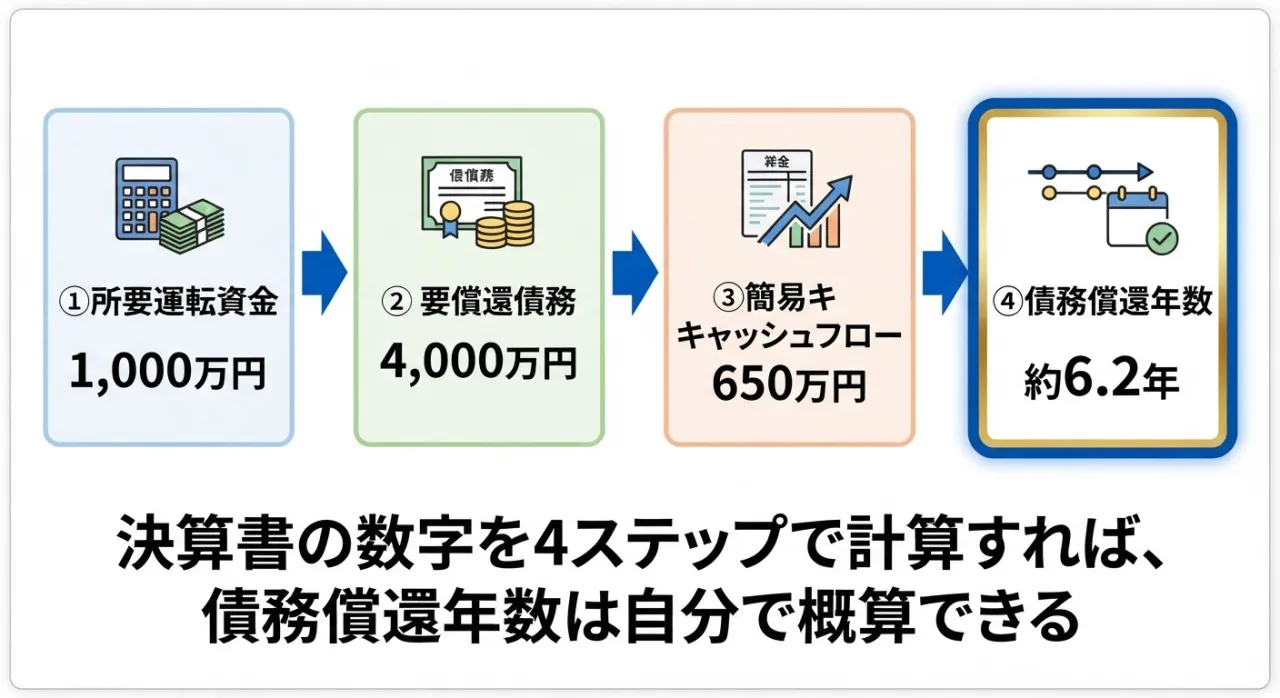
自己資本比率が12%なら、格付け表では「B」に当たります。
2. 経常利益が200万円に下がった場合
では、経常利益が200万円に下がったらどうなるでしょうか。
簡易キャッシュフローは440万円(200万円 + 300万円 − 法人税等60万円)になり、債務償還年数は約9.1年に延びます。
格付けは「C」に下がります。
つまり、利益が300万円減るだけで、ランクが一つ落ちるのです。
決算書の数字がそのまま評価されると思い込むのは危険
1. 銀行は「実態バランスシート」で見直している
銀行は決算書の数字をそのまま使うのではなく、「実態」に引き直して評価することがあります。
これを実態バランスシートと呼びます。
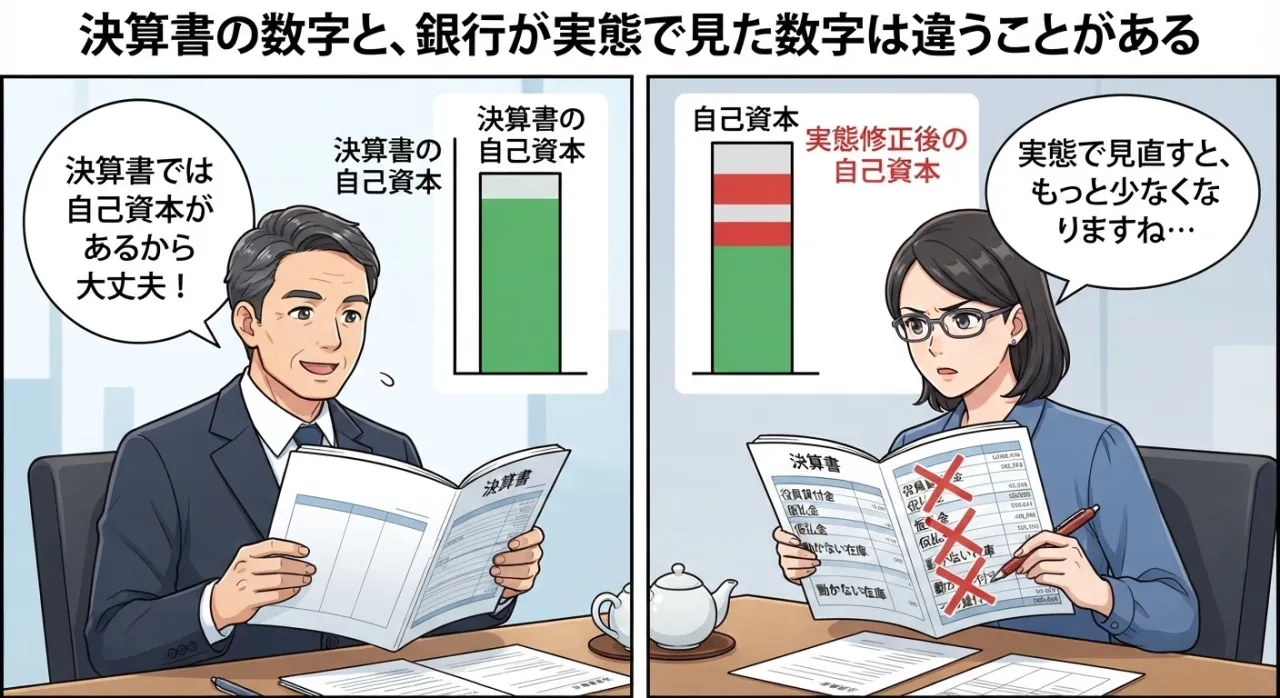
ところが実態で見直すと、社長が思っているより自己資本が少なく見積もられ、格付けが下がることがあります。
2. 実態修正で減額されやすい4つの項目
実態修正で減額されやすい主な項目は次のとおりです。
・仮払金・立替金:中身を説明できない残高は、実質的に価値のない資産と扱われます。
・回収できない売掛金・動かない在庫:帳簿上は資産でも、実際には現金化できないものです。
・土地・有価証券の含み損:時価が帳簿価額を下回っていれば、その差額が減額されます。
役員貸付金については、「社長と会社のお金の貸し借り」の記事で詳しく解説しています。
反対に、社長から会社への借入金は、条件によっては自己資本に近いものとして評価されることもあります。
決算書の作り方ひとつで、銀行からの見え方は変わります。
決算前の段階から、格付けを意識しておくことが大切です。
銀行の格付けを上げるには、債務償還年数と自己資本比率を改善する
格付けを上げる基本は、債務償還年数を短くし、自己資本比率を高めることです。
そのために中小企業が取り組みやすい対策は、次の5つです。
1. 節税しすぎず、利益を残す
社長の皆さん、決算前に利益を減らすための節税を重ねていませんか?
利益を圧縮する節税を重ねると、経常利益が減り、債務償還年数が延びます。自己資本も積み上がりません。
税金を少し払ってでも利益を残す方が、融資条件の改善で取り戻せる場合があります。
役員報酬の水準も、格付けへの影響を踏まえて決めることが大切です。詳しくは「銀行が融資したくなる『役員報酬』の決め方」の記事をご覧ください。
2. 役員貸付金・仮払金を整理する
社長への貸付金や中身を説明できない仮払金は、実態バランスシートで資産から差し引かれやすい項目です。
役員報酬からの返済や精算で、計画的に残高を減らしましょう。
3. 使っていない資産・余分な在庫を減らす
自己資本比率は「自己資本 ÷ 総資産」なので、総資産が減るだけでも比率は上がります。
遊休資産の売却代金で借入を返済したり、売れ残り在庫を処分したりすると、指標の改善と資金繰りの改善が同時に進みます。
4. 運転資金は「返済のない借入」で賄う
売掛金や在庫に必要な運転資金を、毎月返済のある長期借入で賄っている会社は少なくありません。
これでは、利益が出ていても手元資金が減り続けます。
所要運転資金の分は、手形貸付の継続(短期継続融資)や当座貸越で調達できないか、金融機関に相談しましょう。
返済負担が大きい場合は、借り換えで返済期間を延ばすことも選択肢です。
5. 決算の内容を金融機関に説明する
決算書を渡すだけでなく、業績の増減理由や今後の改善計画を書面で説明すると、定性評価にプラスに働きます。
赤字や指標の悪化があった年ほど、先に説明しておくことが信頼につながります。
広島の中小企業が格付けで注意したいポイント
広島は、自動車関連をはじめとする製造業や、建設業の中小企業が多い地域です。
これらの業種には、格付けで不利になりやすい財務上の特徴があります。
1. 建設業:運転資金が膨らみ、返済負担が重くなりやすい
建設業は、工事の着手から代金の入金までの期間が長い業種です。
そのため売掛金(完成工事未収入金)や未成工事支出金が膨らみ、所要運転資金が大きくなります。
この運転資金を毎月返済のある長期借入で賄っていると、利益が出ていても資金繰りが苦しくなります。
前述の対策4(短期継続融資・当座貸越の活用)が、特に効く業種です。
2. 製造業:設備投資で債務償還年数が延びやすい
設備投資の多い製造業は、借入金が増えて債務償還年数が延びやすい傾向があります。
取引先の生産計画によって業績が上下しやすい点も、金融機関は見ています。
設備投資の前に、投資後の債務償還年数が何年になるかを試算しておくと、金融機関との交渉がスムーズになります。
経営力向上計画などの税制優遇を組み合わせて、手元資金を残す工夫も有効です。
3. 保証協会付き融資が中心の会社は「プロパー融資」を目指す
広島の中小企業の資金調達は、地元の地方銀行・信用金庫、日本政策金融公庫、広島県信用保証協会の保証付き融資が中心です。
創業期は、保証付き融資で問題ありません。
しかし事業が軌道に乗ったら、格付けを上げて、銀行が自らリスクを取るプロパー融資を受けられる会社を目指しましょう。
保証料の負担がなくなり、融資枠も広がります。
自社の格付けがわかる「企業財務診断報告書」とは?
吉村税理士事務所の企業財務診断報告書は、金融機関が融資審査で行う「格付け判断」の視点で、御社の財務状況を診断するツールです。
直近2期分の決算書をもとに、次の内容を1冊にまとめてお渡しします。
1. 報告書でわかること
| 報告書の内容 | わかること |
|---|---|
| 財務格付判定 | 自社がS〜Gのどのランクにいるか |
| 格付けUPに向けた8つの重要指標 | 指標ごとの判定、業界中央値との比較、目標達成に必要な金額 |
| 資金繰り改善シミュレーション | 借入の組み方を見直すと、手元にいくら残るか |
| 財務改善重要実施事項 | 格付けランクに応じた、優先順位つきの改善メニュー |
| 業界中央値比較表 | 収益性・回転期間・安全性など約25の指標を同業種と比較 |
| 借入金一覧表・2期比較表 | 借入条件と決算書の推移 |
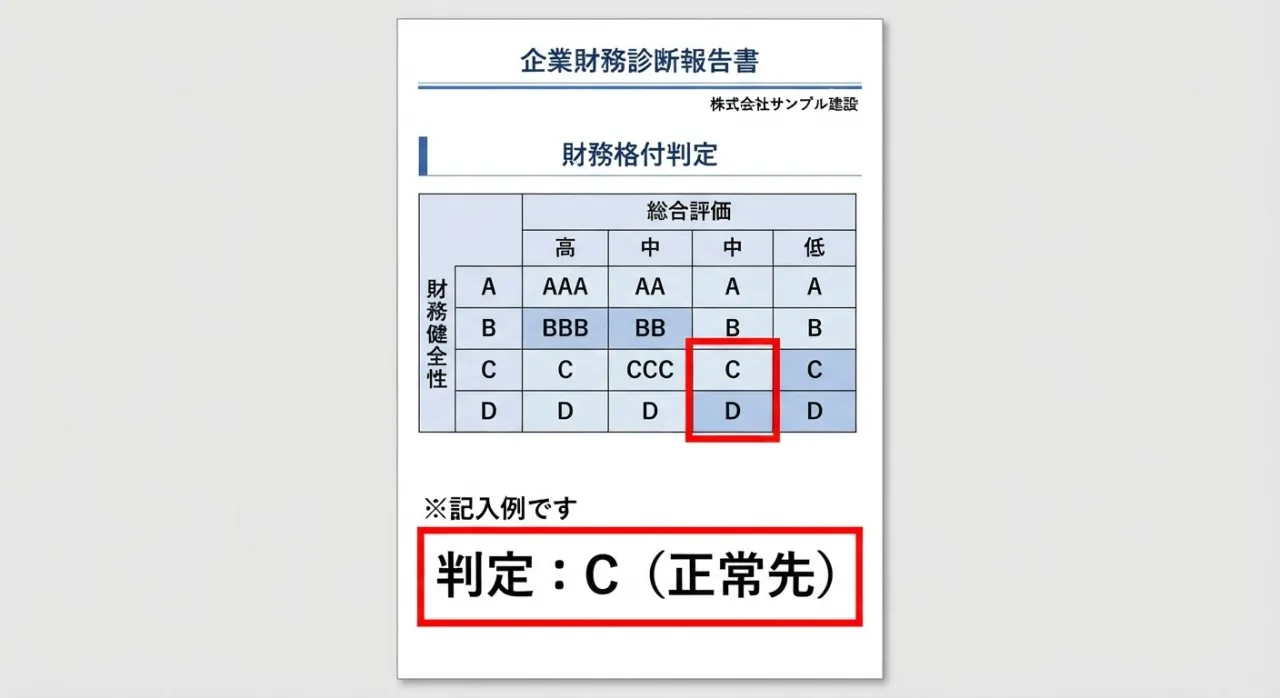
2. サンプルで見る:診断でここまでわかる
総合工事業のサンプル会社(数値は架空)で、診断結果の一例をご紹介します。
格付けはC(正常先だが、ランクアップが必要)でした。自己資本比率は4.88%で、業界中央値17.09%を大きく下回っていました。
債務償還年数は、前期の1.86年から7.94年に悪化しています。経常利益が約414万円から約11万円に落ち込んだことが主な原因です。
なぜ、資金繰りが苦しくなっていたのか。
返済額が稼ぐ力を大きく超えていたからです。年間返済額は約793万円。これに対し、返済の元手になる簡易キャッシュフローは約69万円しかありません。
返済額が稼ぐ力の11倍を超えている状態です。
借入の組み方を変えるだけで、資金繰りは大きく改善します。
所要運転資金(約894万円)を返済のない短期継続融資で賄い、残りの借入を7年返済に組み直すと、年間返済額は約49万円まで下がります。
手元に残るお金は、年間で約744万円改善する試算です。
在庫にも課題が見つかりました。在庫回転日数は37.8日で、業界中央値10.04日の3倍以上です。
在庫の中身を確認し、不要な在庫を減らすことが、自己資本比率の改善にもつながります。
こうした結果をもとに、「プロパー融資への切り替え」「当座貸越枠の設定」「借り換えによる返済負担の軽減」など、ランクCの会社が優先して取り組むべき項目を、優先度つきでご提案します。
※事例は一般的な相談内容をもとに再構成した架空のものです。
銀行があなたの会社をどう見ているか、確認してみませんか?
決算書2期分があれば、格付けランクと改善策を報告書にまとめて、すぐにお渡しできます。顧問契約のない方も、単発(55,000円・税込)でご依頼いただけます。
3. こんな社長におすすめです
次のような社長に、特におすすめです。
・黒字なのに金利が高い、または希望額の融資が出なかった
・広島銀行・もみじ銀行・信用金庫など、複数の金融機関との取引を考えている
・決算書は毎年受け取っているが、何をどう改善すればいいか分からない
・創業から数年たち、日本政策金融公庫の創業融資の次の資金調達を考えている
ひとつでも当てはまる方は、お気軽にご相談ください。
4. 料金と診断の流れ
顧問契約のお客様はもちろん、顧問契約のない方も単発でご依頼いただけます。
・顧問契約のない方(単発):55,000円(税込)
診断は次の流れで進みます。
・ステップ1 決算・申告の際に、報告書の作成をお申し込みいただく
・ステップ2 当事務所でお預かりしている決算データをもとに分析(追加の書類のご提出は不要です)
・ステップ3 申告後の次回面談で報告書をお渡しし、結果と改善策をご説明
・ステップ1 お問い合わせフォーム・お電話・公式LINEからお申し込み
・ステップ2 直近2期分の決算書(勘定科目内訳明細書を含む)と、借入金の返済予定表をご提出
・ステップ3 当事務所で格付けの視点から分析(資料が揃っていれば、その場ですぐに作成できます)
・ステップ4 面談で報告書をお渡しし、結果と改善策をご説明
どちらの場合も、ご希望に応じて改善策の実行や金融機関との交渉をサポートします。
単発でご依頼いただいた方には、報告書の内容を踏まえて、継続的な財務改善のサポート(顧問契約)もご提案できます。
まとめ:銀行があなたの会社をどう見ているか、一緒に確認しましょう
銀行は決算書から会社を格付けし、その結果で融資の可否・金利・融資枠を決めています。
格付けの大部分は財務指標で決まるため、どの指標が弱いかを知れば、打つべき手が見えてきます。
吉村税理士事務所は、経営革新等支援機関推進協議会の会員として、広島市安佐南区を拠点に、会社設立から融資サポートまで中小企業の資金調達を支援しています。
「今の決算書で銀行からどう見られているのか知りたい」という段階でも、お気軽にご相談ください。
よくある質問
Q. 銀行に格付けを直接聞くことはできないのですか?
A. 銀行が格付けの結果を融資先に開示することは、基本的にありません。そのため、銀行と同じ視点で自社を診断し、評価の水準を推定する方法が有効です。
Q. 赤字や債務超過でも診断を受けられますか?
A. 受けられます。むしろ赤字や債務超過の会社ほど、格付けを上げるために何から手をつけるべきかを整理する意味があります。
Q. 顧問契約がなくても依頼できますか?
A. はい、単発でご依頼いただけます(55,000円・税込)。今の顧問税理士との契約はそのままで、「銀行からの見え方だけ確認したい」というご依頼も歓迎です。
Q. 個人事業主でも利用できますか?
A. 主に法人のお客様を対象としています。個人事業主の方は、ご相談ください。
Q. 節税をすると格付けは下がりますか?
A. 利益を減らす節税は、経常利益と自己資本の両方を減らすため、格付けにはマイナスに働きます。ただし、利益を減らさない節税(税額控除の活用など)は影響しません。融資の予定がある年は、節税と格付けのバランスを決算前に検討することをおすすめします。
Q. 診断にはどんな書類が必要ですか?
A. 顧問契約のお客様は、追加でご提出いただく書類はありません。単発でご依頼の方は、直近2期分の決算書(勘定科目内訳明細書を含む)と、借入金の返済予定表をご用意ください。
Q. 申し込んでから、どのくらいで受け取れますか?
A. 必要な資料が揃っていれば、お待たせせずにすぐ作成できます。面談の日程さえ合えば、その日のうちに結果をご説明することも可能です。顧問契約のお客様には、申告後の次回面談でお渡しします。
Q. 診断の結果を銀行に見せてもいいですか?
A. はい、問題ありません。決算の説明資料として金融機関に提出すると、自社の課題と改善への取り組みを伝える材料になります。
【執筆者】この記事を書いた人
執筆者:佐々木笙
吉村税理士事務所のスタッフ。お客様に役立つ税金の知識を分かりやすくお伝えします。
【監修者】この記事を監修した人
監修者:吉村 匡史(吉村税理士事務所 代表税理士/税理士登録番号 第135285号)
広島市で税理士事務所を開業して約9年。現在60社の顧問先を担当。
【専門分野】会社設立・創業融資/資金繰り改善/財務コンサルティング
日本政策金融公庫・地元金融機関との連携による創業融資支援を得意とし、これまでに約50件の創業をサポート。
「数字がわかると、経営判断は驚くほどラクになります。
決算書を“提出するための書類”で終わらせず、次の一手を決める材料に変えていただくことを大切にしています。」
▶ 吉村匡史のくわしいプロフィールは>>はこちら
▶ YouTubeチャンネル「吉村税理士の【お金の羅針盤】経営者のための税務・会計ガイド」で税金の話を発信中
根拠法令・参考:金融庁「検査マニュアル廃止後の融資に関する検査・監督の考え方と進め方」(2019年12月公表)(要確認)/租税特別措置法第42条の12の4(中小企業経営強化税制)(要確認)/CRD(中小企業信用リスク情報データベース)(要確認)
----------------------------------------------------------------------
吉村税理士事務所
広島県広島市安佐南区祇園5丁目4−33
電話番号:082-578-0670
広島で資金繰りを支える顧問契約
広島で整える財務の見える化
----------------------------------------------------------------------