銀行の担当者を味方にする「決算レポート」|決算書だけでは伝わらない強みと見通しの伝え方
2026/11/17
決算が終わると、銀行から「決算書を1部いただけますか」と頼まれます。
社長の皆さん、税理士から受け取った決算書を、そのまま渡して終わりにしていませんか?
実は、銀行の担当者は受け取った決算書を一から読み解き、上司や審査部門に向けた「稟議書(りんぎしょ)」を作っています。稟議書とは、融資の承認をもらうための社内向けの申請書類です。
決算書だけを渡すと、会社の強みや業績が変わった理由が、担当者の解釈しだいで伝わってしまいます。
この記事では、銀行が決算書をどう扱っているかを踏まえて、決算の内容を担当者に正しく伝える「決算レポート」の作り方と活用法を解説します。この記事でわかることは、次の4つです。
・決算レポートに書くべき5つの項目
・赤字や業績が悪化した年の伝え方
・決算レポートを渡すタイミングと渡し方
決算書を毎年銀行に渡しているものの、それで十分なのか気になっている社長の方は、ぜひお役立てください。
目次
決算レポートとは?決算書との違い
決算レポートとは、決算の内容を、金融機関の担当者が社内の稟議書を作りやすい形に整理した報告書です。
決算書が「数字の一覧」だとすれば、決算レポートは「その数字が何を意味するかの説明書」です。
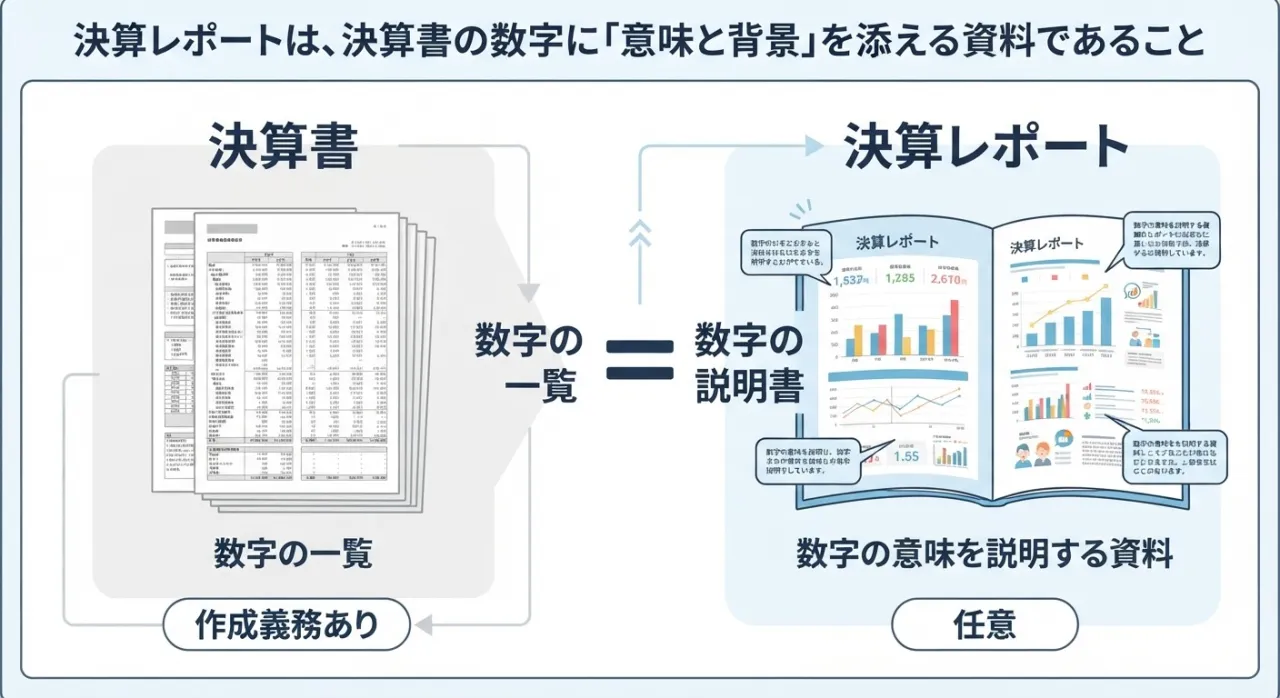
2つの違いを整理すると、次のとおりです。
・作る目的:決算書は税務申告・会社法上の報告のため、決算レポートは金融機関に決算内容を正しく伝えるため
・読み解く人:決算書は担当者が自分で分析する、決算レポートは要点が整理済みでそのまま稟議に使える
・作成義務:決算書はあり、決算レポートはなし(任意)
決算書は法律で決まった形式で作るため、「なぜ売上が減ったのか」「この借入金は何に使ったのか」といった背景までは書かれていません。
その背景を補うのが、決算レポートの役割です。
銀行が決算レポートを評価する3つの理由
融資は、担当者一人の判断では決まりません。
担当者が稟議書を作り、支店長や本部の審査部門が承認して、初めて実行されます。決算レポートは、この流れの中で次のように役立ちます。
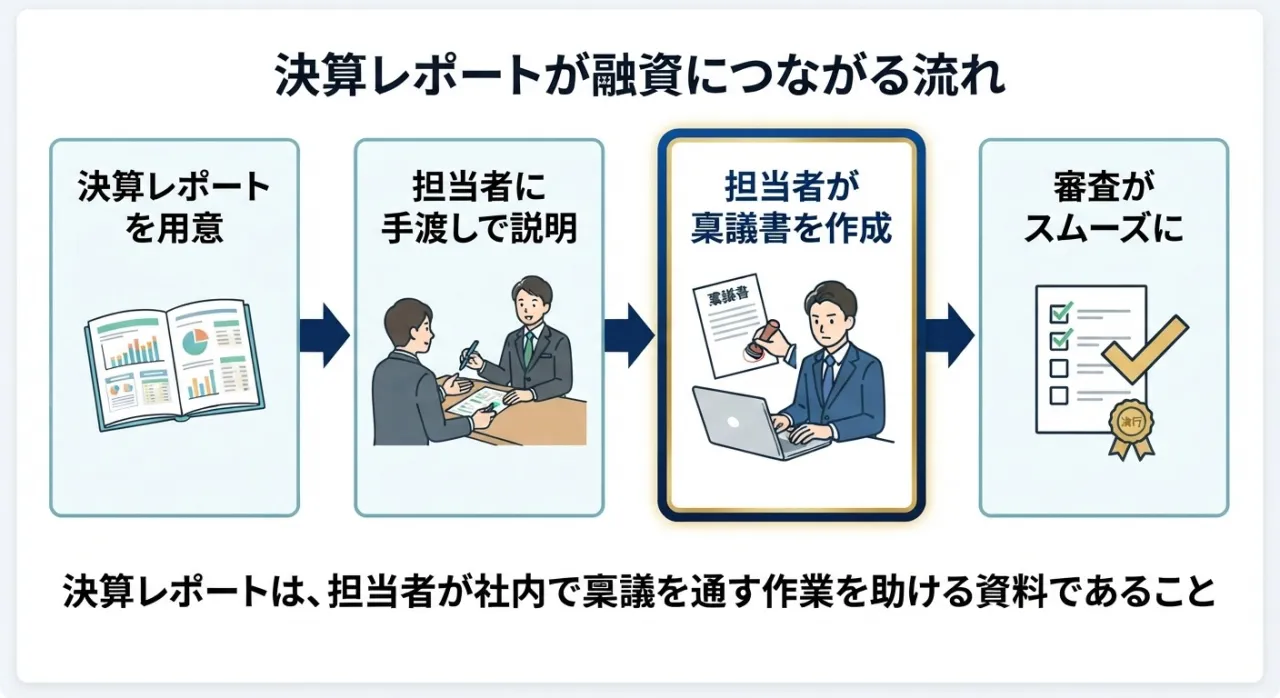
・銀行の担当者に、レポートを直接手渡しして説明する
・担当者がレポートを参考に、稟議書などの社内資料を作る
・審査がスムーズに進み、融資のスピードや条件の改善につながる
つまり、決算レポートは、担当者が社内で融資を通すための材料になるのです。
1. 担当者の稟議書作りを助ける
担当者は、融資案件ごとに上司や審査部門への稟議書を書く必要があります。
決算書だけを渡されると、数字を一から読み解き、業績の変化の理由を推測するところから始めなければなりません。
要点がまとまったレポートがあれば、担当者の作業は大幅に軽くなります。
2. 社内の審査を通りやすくなる
担当者は、自分が会ったことのない審査部門の人を、書類だけで説得しなければなりません。
数字の背景や今後の計画が整理された資料があれば、担当者は社内で説明しやすくなります。その結果、融資のスピードや条件の改善につながる可能性があります。
銀行の格付けでは、決算書の数字(定量評価)に加えて、経営者の姿勢や事業の見通しといった定性評価も見られます。定性評価とは、数字には表れない会社の強みや将来性の評価のことです。
決算内容をきちんと説明する会社であること自体が、定性評価のプラス材料です。
3. 「顧問税理士がついている」という安心感
税理士が作成したレポートは、決算の数字が専門家のチェックを経ていることの証明にもなります。
毎年継続して提出すれば、金融機関との長期的な信頼関係づくりにも役立ちます。
決算レポートに書くべき5つの項目
決算レポートには、担当者が稟議書を書くときに必要な情報を盛り込みます。基本となるのは、次の5項目です。
・財務状況のポイント
・借入金と資金繰り
・決算書に表れない事情
・今期の計画と取り組み
それぞれ、何を書けばよいのかを見ていきましょう。
1. 業績の概要
売上・利益の前期比較と、増減の理由を書きます。
担当者は、この内容を稟議書の「業績動向」欄にそのまま使えます。
2. 財務状況のポイント
自己資本比率や債務償還年数など、主要な指標の推移を書きます。
自己資本比率は「会社の総資産のうち、返さなくてよいお金(純資産)がどれだけあるか」、債務償還年数は「借入金を毎年のもうけで返すと何年かかるか」を表す指標です。
指標の推移が分かると、担当者は格付けへの影響を把握しやすくなります。
3. 借入金と資金繰り
借入先ごとの残高・返済額と、借入金の使い道を書きます。
担当者は、返済能力と追加融資の余地を判断しやすくなります。
4. 決算書に表れない事情
一時的な費用や収益、在庫・売掛金の中身、役員貸付金の内容などを書きます。
5つの中で特に大切なのが、この項目です。
なぜ、この項目が大切なのか。
たとえば「今期は大型の修繕費を計上したため利益が減ったが、来期以降は発生しない」といった事情は、決算書の数字だけでは担当者に伝わらないからです。
説明がなければ、単に「業績が悪化した会社」と受け取られてしまいます。
5. 今期の計画と取り組み
売上・利益の目標と、課題への改善策を書きます。
これが、会社の将来性(定性評価)を判断する根拠になります。
なお、分量は、担当者が短時間で読めるよう要点を絞ることが大切です。
理想は、会社の全体像と決算のポイントが1枚で把握できることです。前期比較の表を使うと、数字の変化が一目で伝わります。
赤字の年こそ、決算書を渡すだけではダメ
決算レポートが最も力を発揮するのは、業績が良くなかった年です。
なぜ、赤字の年こそ説明が必要なのか。
銀行が気にするのは「赤字かどうか」よりも、「その赤字が一時的なものか、今後も続くものか」だからです。
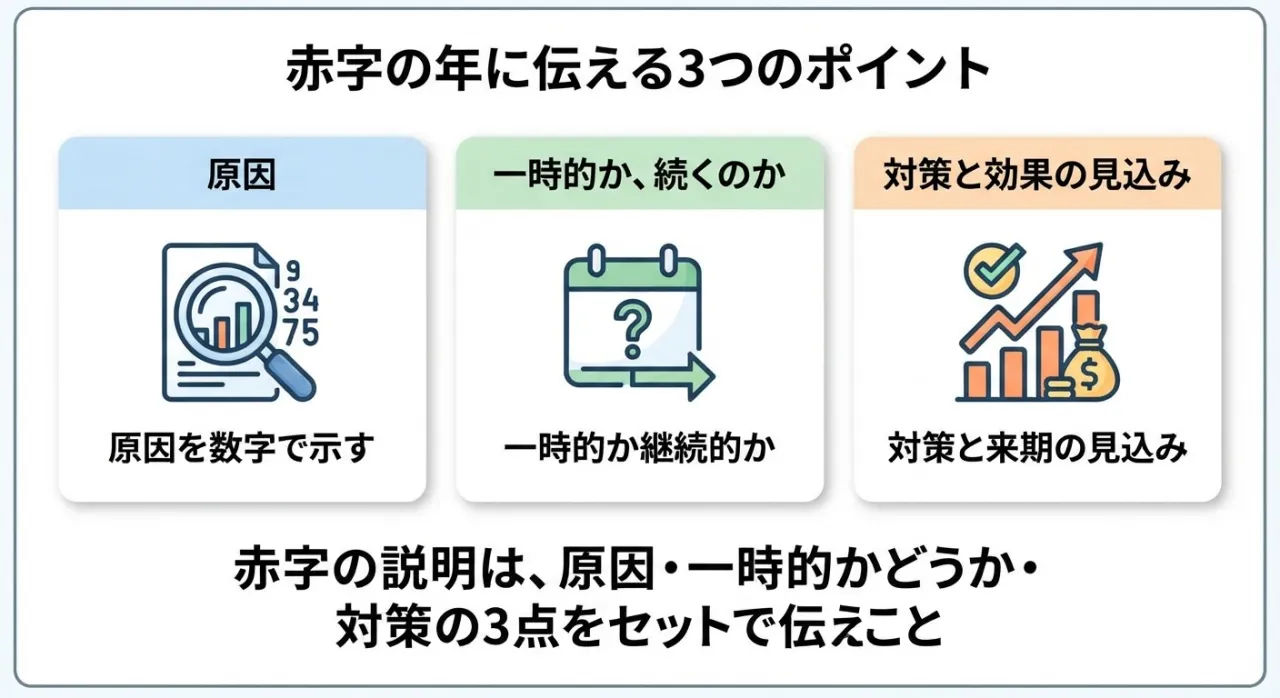
伝えるべきポイントは、原因・一時的か継続的か・対策の3つです。
1. 伝わりにくい書き方の例
当期は原材料価格の高騰により、営業赤字となりました。
これだけでは、来期も赤字が続くのかが分かりません。
担当者は稟議書に「業績悪化」としか書けず、審査で不利になります。
2. 伝わりやすい書き方の例
当期は原材料価格の高騰(前期比15%増)により、230万円の営業赤字となりました。主要取引先3社とは、今年4月から販売価格を平均8%引き上げることで合意済みです。これにより来期は、営業利益400万円を見込んでいます。
※例文の数値は説明用の架空のものです。
原因を数字で示し、すでに手を打っていることと、その効果の見込みまで書きましょう。
そうすれば担当者は、「一時的な赤字で、改善の道筋がある」と稟議書に書けます。
悪い数字ほど、銀行から聞かれる前にこちらから説明することが、信頼につながります。
後から分かると、「都合の悪いことを隠す会社」という印象を持たれかねません。
吉村税理士事務所では、決算の内容を銀行の担当者が稟議書に使いやすい形に整理した「決算レポート」を作成しています。
顧問契約のない方も、単発(55,000円・税込)でご依頼いただけます。
ご依頼は、お問い合わせページからお気軽にどうぞ。
決算レポートは申告後すぐ、手渡しで届ける
1. タイミング:申告が終わったら、できるだけ早く
法人税の申告期限は、原則として決算日から2か月以内です。
申告が終わったら、決算書とあわせて早めに届けましょう。銀行から催促される前に持っていくだけで、「数字の管理がしっかりした会社」という印象になります。
融資の予定がない年も、毎年続けることが大切です。
融資が必要になってから急に資料を出すより、普段から決算の報告を受けている会社の方が、担当者も稟議を書きやすくなります。
2. 渡し方:郵送ではなく、手渡しで説明する
レポートは担当者に直接手渡しし、社長自身の言葉で要点を説明しましょう。
担当者は、社長がどれだけ自社の数字を理解しているかも見ています。
面談の時間は、今期の計画や設備投資の予定を伝える場にもなります。
3. 取引しているすべての金融機関に渡す
メインバンクだけでなく、取引のある金融機関すべてに渡しましょう。
広島の中小企業では、地方銀行・信用金庫・日本政策金融公庫など、複数の金融機関と取引している会社も多くあります。
どこか1行だけに情報が偏ると、他の金融機関からの評価が上がりにくくなります。
4. 担当者の異動にも備えられる
銀行の担当者は、数年ごとに異動するのが一般的です。
毎年の決算レポートが残っていれば、新しい担当者も会社の歩みをすぐに把握できます。
担当者が変わるたびに、一から説明し直す手間も省けます。
吉村税理士事務所の「決算レポート(金融機関提出用)」
「自分で決算レポートを作るのは難しい」という社長のために、吉村税理士事務所では金融機関提出用の決算レポートを作成しています。
決算の内容を、金融機関の担当者が稟議書を作りやすい形に整理してお渡しします。
1. レポートの内容
当事務所の決算レポートは、担当者が会社の全体像と決算のポイントを1枚で把握できる構成です。
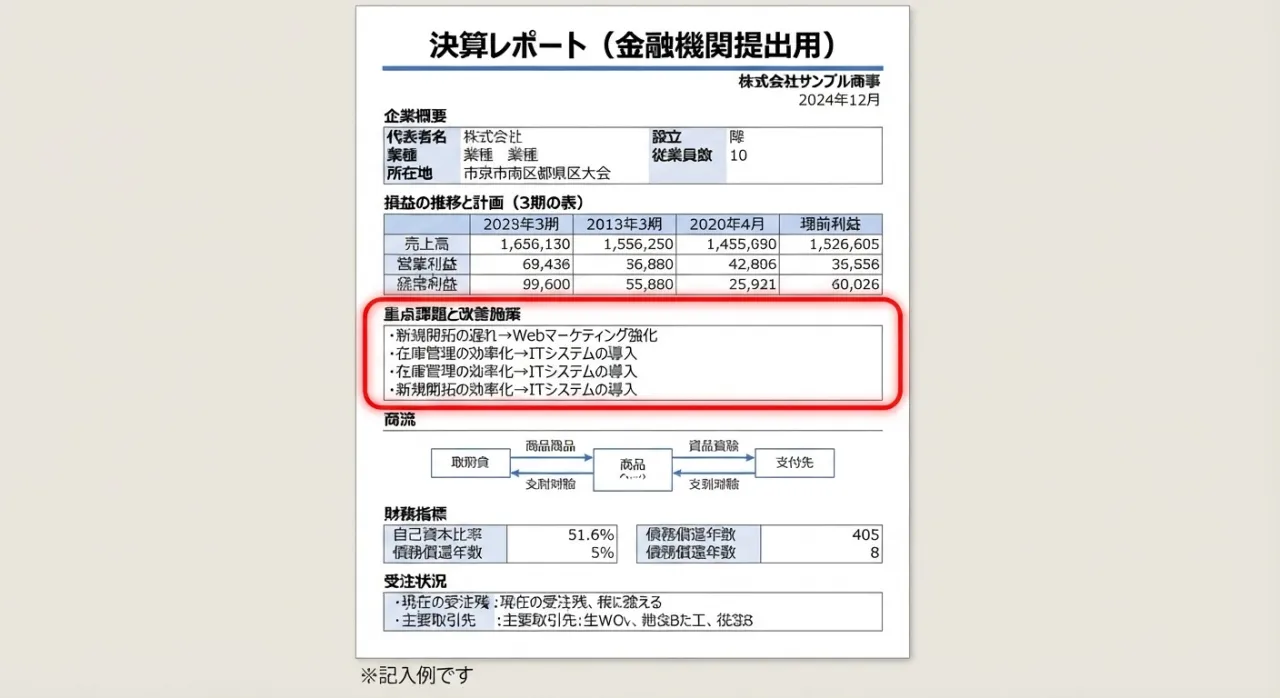
記載する項目は、次のとおりです。
・損益の推移と計画:前々期・前期の実績と今期の計画を、3期並べた損益計算書
・重点課題と改善施策:前期の業績の振り返り、業務面・財務面の課題、今期の計画
・商流:主な仕入先・外注先、売上構成、主な販売先
・財務指標:キャッシュフロー、借入金、総資産、自己資本比率、債務償還年数の3期推移
・受注状況:受注の状況(業種に応じて記載)
特に「重点課題と改善施策」は、決算書には載らない業績の背景と今後の打ち手を、担当者がそのまま稟議書に使える言葉でまとめる部分です。
2. 料金
顧問契約のない方も、単発でご依頼いただけます。
3. 企業財務診断報告書と組み合わせると、さらに効果的
当事務所の「企業財務診断報告書」では、銀行の格付けの視点で自社の財務を診断し、格付けを上げるための改善策をご提案しています。
2つの資料の役割は、次のとおりです。
・決算レポート:自社の決算内容と取り組みを、銀行に正しく伝えるための資料
診断で見つかった課題と改善への取り組みを、決算レポートで銀行に伝えましょう。
そうすれば、「課題を把握し、手を打っている会社」として評価されやすくなります。
4. ご依頼の流れ
顧問契約のお客様は、次の流れでご依頼いただけます。
・当事務所でお預かりしている決算データをもとに作成(追加の書類のご提出は不要です)
・申告後の次回面談でレポートをお渡しし、内容をご説明
顧問契約のない方(単発)は、次の流れです。
・直近2期分の決算書(勘定科目内訳明細書を含む)と、借入金の返済予定表をご提出
・当事務所でレポートを作成(資料が揃っていれば、すぐに作成できます)
・面談でレポートをお渡しし、内容をご説明
今期の計画や重点課題は、面談で社長のお考えをお聞きしたうえでまとめます。
まとめ:決算レポートで「銀行の担当者が味方になる」会社へ
銀行の担当者は、決算書を読み解いて稟議書を作り、社内で融資を通すために動いています。
決算レポートは、その担当者の仕事を助け、御社の実力と取り組みを正しく伝えるための資料です。この記事のポイントは、次のとおりです。
・業績の増減理由、決算書に表れない事情、今期の計画を整理して伝える
・赤字の年ほど、原因・一時的かどうか・対策をセットで説明する
・申告後すぐ、取引しているすべての金融機関に、手渡しで説明する
吉村税理士事務所は、広島市安佐南区を拠点に、決算から金融機関への説明まで、中小企業の資金調達を支援しています。
「次の決算から銀行への説明を変えたい」という社長は、お気軽にご相談ください。
よくある質問
Q. 決算レポートは銀行に提出しなければいけないものですか?
A. 提出の義務はありません。銀行が必ず求めるのは決算書(税務申告書一式)です。決算レポートは任意の資料ですが、だからこそ提出すると他社との差がつきます。
Q. 融資を受ける予定がなくても作った方がいいですか?
A. おすすめします。融資が必要になったときに慌てて資料を出すより、毎年の報告を積み重ねている会社の方が、担当者も稟議を書きやすくなります。急な資金需要にも対応してもらいやすくなります。
Q. 業績が良い年も必要ですか?
A. 必要です。業績が良い年は、その理由(新規取引先の獲得、価格改定の成功など)を伝える絶好の機会です。好調の理由が分かれば、金融機関は今後の融資にも前向きになりやすくなります。
Q. 自社で作った資料でもいいですか?
A. 社長ご自身で作った資料でも、決算を説明する姿勢は評価されます。ただし、数字の読み違いや説明不足があると逆効果です。税理士が作成したレポートなら、数字の正確さと専門家の確認という安心感を、あわせて伝えられます。
Q. 顧問契約がなくても依頼できますか?
A. はい、単発でご依頼いただけます(55,000円・税込)。今の顧問税理士との契約はそのままで、「金融機関に出す資料だけ作ってほしい」というご依頼も歓迎です。
【執筆者】この記事を書いた人
執筆者:佐々木笙
吉村税理士事務所のスタッフ。お客様に役立つ税金の知識を分かりやすくお伝えします。
【監修者】この記事を監修した人
監修者:吉村 匡史(吉村税理士事務所 代表税理士/税理士登録番号 第135285号)
広島市で税理士事務所を開業して約9年。現在60社の顧問先を担当。
【専門分野】会社設立・創業融資/資金繰り改善/財務コンサルティング
日本政策金融公庫・地元金融機関との連携による創業融資支援を得意とし、これまでに約50件の創業をサポート。
「数字がわかると、経営判断は驚くほどラクになります。
決算書を“提出するための書類”で終わらせず、次の一手を決める材料に変えていただくことを大切にしています。」
▶ 吉村匡史のくわしいプロフィールは>>はこちら
▶ YouTubeチャンネル「吉村税理士の【お金の羅針盤】経営者のための税務・会計ガイド」で税金の話を発信中
根拠法令・参考:法人税法第74条第1項(確定申告の期限)/会社法第435条第2項(計算書類の作成)
----------------------------------------------------------------------
吉村税理士事務所
広島県広島市安佐南区祇園5丁目4−33
電話番号:082-578-0670
広島で資金繰りを支える顧問契約
広島で寄り添う中小企業の経営
広島で整える財務の見える化
----------------------------------------------------------------------