「源泉所得税」の基本、誰にどんな報酬が対象になる?具体例でわかりやすく解説!
2024/12/27
こんにちは、パンダです!
今回は「税理士報酬の源泉所得税」について解説していきます!
税理士報酬のと言いましたが、実際には他にも源泉所得税の対象となる所得があります。
源泉所得税の対象となる所得
・原稿料や講演料
懸賞応募作品等の入選者に支払う賞金等については、
1人に対して1回に支払う金額が50,000円以下であれば、源泉徴収しなくて良い。
・診療報酬
社会保険診療報酬支払基金から支払われる診療報酬は源泉所得税の対象です。
・弁護士や司法書士、税理士など特定の資格を持つ人へ支払われる報酬
弁護士や司法書士、税理士など特定の資格を持つ人に支払われる報酬や料金も
源泉所得税が課されます。
・出演報酬
映画、演劇、音楽、漫才、舞踊など芸能に関する報酬や、テレビ出演料、
芸能プロダクションを経営する個人に支払う報酬や料金に源泉所得税がかかります。
・契約金
プロのスポーツ選手の契約金など、役務の提供の契約を結ぶ際に一時的に支払う契約金は
源泉所得税が引かれます。
・ホステス・コンパニオンへの報酬
ホテルや旅館など宴会で接客業務を行うホステスやコンパニオンなどに支払う報酬や料金は
源泉所得税が課されます。
・競馬の賞金
馬主に支払う競馬での賞金や広告宣伝のための懸賞金も源泉所得税の課税対象です。
※これらは個人に支払う報酬が対象となり法人に支払う場合には源泉徴収は不要となります。
例えば、税理士法人への報酬は源泉徴収が不要になるということです。
次にどのようにして源泉所得税の金額が決まっているのか解説していきます。
個人事業主に支払う報酬の源泉徴収税額の計算方法
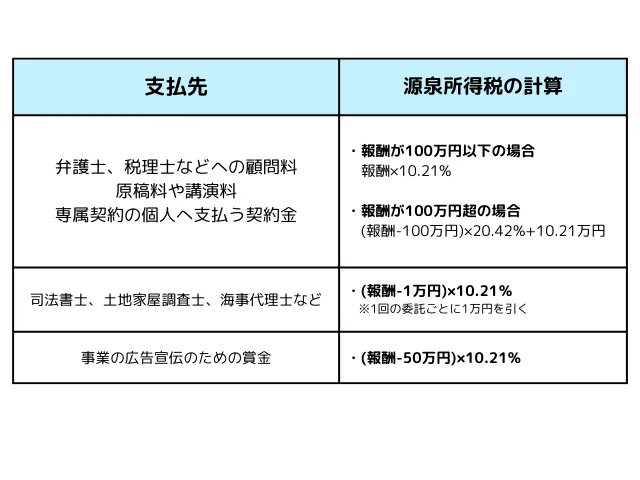
源泉所得税の計算は、報酬の支払先によって計算方法が異なりますが基本的には、「報酬額×10.21%」で計算します。
異なる点は、報酬が100万円超えた場合の計算方法や司法書士等への支払の際に計算方法が変わる点です。
具体例と仕訳方法
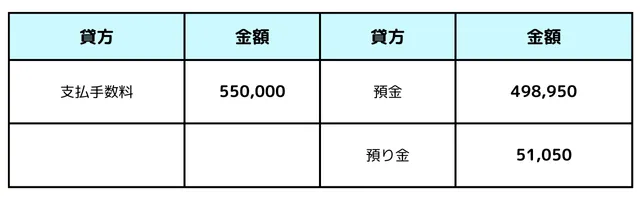
例えば、税理士への支払が55万円(税込)の場合
源泉徴収する額は「50万円×10.21%=51,050円」となります。
源泉の計算は税別の金額です。
仕訳としては下記のようになります。
源泉徴収した税金の納付期限
事業者が源泉徴収した所得税は、対象となる所得を支払った月の翌月10日までに納付する必要があります。
例えば、4月に支払った税理士報酬から源泉徴収した所得税は、5月10日までに納付しなければなりません。
「何月分の報酬か」ではなく「何月に支払った報酬か」で判断するため注意が必要です。
源泉徴収における納期の特例
給与などを受け取る従業員が常時10人未満の事業者の場合、納期の特例を利用できます。
納期の特例制度の適用を受ける事業者は、源泉徴収した所得税を年2回にまとめて納付できます。
納期の特例を利用した場合の納付期限
・1~6月の源泉徴収分:納付期限は7月10日
・7~12月の源泉徴収分:納付期限は翌年の1月20日
納付の特例を利用したい事業者は、「源泉所得税の納付期限の特例の承認に関する申請書」をe-Taxまたは所轄の税務署で提出してください。
最後までご覧いただきありがとうございます<m(__)m>
次回は「無形固定資産とは何か」についてやっていきます!
【監修者】この記事を監修した人
監修者:吉村 匡史(吉村税理士事務所 代表税理士/税理士登録番号 第135285号)
広島市で税理士事務所を開業して約9年。現在60社の顧問先を担当。
【専門分野】会社設立・創業融資/資金繰り改善/財務コンサルティング
日本政策金融公庫・地元金融機関との連携による創業融資支援を得意とし、
これまでに約50件の創業をサポート。
「数字がわかると、経営判断は驚くほどラクになります。
決算書を”提出するための書類”で終わらせず、次の一手を決める材料に
変えていただくことを大切にしています。」
▶ 吉村匡史のくわしいプロフィールは>>はこちら
▶ YouTubeチャンネル「吉村税理士の【お金の羅針盤】経営者のための税務・会計ガイド」で税金の話を発信中
公式LINE、はじめました!
もっと気軽に、もっと便利に♪
LINEでつながる顧問税理士

✅ 面談日の1週間前&前日にリマインド
✅ 最新の税務や補助金の情報をお届け
✅ ご紹介特典もこれからいろいろ追加予定です!

「ちょっと聞きたいこと」もLINEでサクッと相談OK!
やり取りがもっとラクになりますよ。

最新情報やお役立ちコンテンツもどんどん配信中!
よかったらぜひ登録してみてくださいね。
ご登録はこちら
▶ お問い合わせはこちらから
▶ InstagramのDMでもお気軽にご相談OKです!
----------------------------------------------------------------------
吉村税理士事務所
広島県広島市安佐南区祇園5丁目4−33
電話番号:082-578-0670
----------------------------------------------------------------------