出張費の勘定科目は?交通費・宿泊費・食事代の仕訳と経費処理
2024/12/10
こんにちは、パンダです!
今回は「出張費の勘定科目と経費処理の方法」についてやっていきます!
「出張費ってどの勘定科目を使えばいいの?」「食事代は経費になるの?」という疑問をまるごと解決しますよ〜!
それではやっていきましょー\(^o^)/
出張費とは
出張費とは、単体の勘定科目ではなく、出張にかかる交通費やホテルなどの宿泊代、食事代などの費用の総称を指します。
社員が遠隔地でおこなう業務のためにかかる費用のことで、移動にかかる交通費や宿泊費、ガソリン代、駐車料金などが出張費に含まれます。
似た言葉で出張手当がありますが、これも出張費という総称の一部です。
出張費の勘定科目一覧
出張費は費用の種類によって使う勘定科目が異なります。まずは一覧で確認してみましょう!
| 費用の種類 | 勘定科目 | 備考 |
|---|---|---|
| 電車・バス・新幹線代 | 旅費交通費 | 業務目的のものに限る |
| 飛行機代 | 旅費交通費 | 業務目的のものに限る |
| タクシー代 | 旅費交通費 | 業務目的のものに限る |
| ガソリン代 | 旅費交通費 | 業務用車両のもの |
| 駐車料金 | 旅費交通費 | 業務目的のものに限る |
| 宿泊費 | 旅費交通費 | 業務目的のものに限る |
| 出張手当(日当) | 旅費交通費 | 旅費規程に基づくもの |
| 取引先との飲食(1人1万円超) | 交際費 | 接待目的の場合 |
| 取引先との飲食(1人1万円以下) | 会議費 | 打合せ目的の場合 |
| 個人の食事代 | 原則、経費不可 | 規程があれば旅費交通費 |
※ 仕事とは関係ない、観光などプライベートな費用は計上できないので注意が必要です!
出張費と旅費交通費の違い
出張費に似た名称には「旅費交通費」という言葉があります。
出張費が「出張にともなう費用の総称」であるのに対し、旅費交通費は「通勤・出張にともなう費用を経費処理するための勘定科目の名称」を指します。
どちらも「出張で発生する費用」という意味で使われますが、会計処理上は「旅費交通費」を使うため、注意しましょう!
出張手当(日当)の勘定科目と非課税要件
勘定科目は「旅費交通費」
出張手当(日当)は、社員が出張中に負担する細かい費用(交通の乗り継ぎ、飲料代など)を補填する目的で支給されるもので、勘定科目は「旅費交通費」を使います。
非課税になる条件
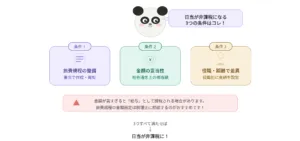
出張手当は、一定の条件を満たせば社員側に所得税がかからない(非課税)という大きなメリットがあります。
非課税になるための主な条件は以下のとおりです。
| 条件 | 内容 |
|---|---|
| 旅費規程の整備 | 会社として「旅費交通費支給規程」を作成していること |
| 金額の妥当性 | 社会通念上、相当と認められる金額であること |
| 役職・距離による差異 | 役職や出張距離に応じた設定がされていること |
金額が高すぎると「給与」として課税されてしまう場合があるので注意が必要です!
日当の相場目安(国内出張)
| 役職 | 日当の目安 |
|---|---|
| 一般社員 | 1,000円〜3,000円/日 |
| 管理職 | 3,000円〜5,000円/日 |
| 役員 | 5,000円〜10,000円/日 |
※あくまで目安です。業種や会社規模によって異なります。
出張費の仕訳例
仕訳は「旅費交通費」「交際費」「会議費」の勘定科目をケース別に使い分けます。具体的に見ていきましょう!
ケース① 食事代を含む出張費を先払いした場合
出張する従業員に食事代を含む出張費を先払いする場合、食事代・宿泊費・交通費をまとめて「旅費交通費」で仕訳します。
例:出張費45,000円を先払いしたが、実際の費用は30,000円だった場合
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 旅費交通費 | 30,000円 | 仮払金 | 45,000円 |
| 現金 | 15,000円 |
差額の15,000円は精算時に現金で返金してもらいます。
ケース② 交通費と宿泊費を一括で会社が立替払いした場合
出張費を会社が直接支払う(社員が立替えず会社カード等で払う)場合の仕訳です。
例:新幹線代20,000円・宿泊費15,000円を会社の現金で支払った場合
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 旅費交通費 | 35,000円 | 現金 | 35,000円 |
交通費と宿泊費は同じ「旅費交通費」の勘定科目でまとめて処理できます。
ケース③ 出張中に取引先と1人1万円超の飲食をした場合
取引先と1人あたり1万円を超える飲食をした場合は「交際費」で仕訳します。
例:居酒屋で取引先と2人で30,000円の飲食をして現金で支払った場合
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 交際費 | 30,000円 | 現金 | 30,000円 |
ケース④ 出張中に取引先と1人1万円以下の飲食をした場合
取引先と1人あたり1万円以下の飲食をした場合は「会議費」で仕訳します。
例:ランチで取引先と2人で7,000円の食事をして現金で支払った場合
ケース⑤ 従業員が出張費を個人で立替払いした場合
社員が出張費を一時的に自分で払い、後から会社に精算請求する場合の仕訳です。
例:社員が電車代5,000円・タクシー代2,000円を立替え、精算時に会社が現金で支払った場合
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 旅費交通費 | 7,000円 | 現金 | 7,000円 |
精算時に領収書や交通系ICカードの明細を必ず提出してもらいましょう!
出張中の食事代の勘定科目
出張中の食事代は、誰と・どんな目的で食べたかによって勘定科目が変わります。
| 状況 | 勘定科目 | 備考 |
|---|---|---|
| 個人の食事(出張中の自分だけ) | 原則、経費不可 | 旅費規程があれば旅費交通費 |
| 取引先との飲食(1人1万円超) | 交際費 | 接待目的 |
| 取引先との飲食 | 会議費 | 打合せ目的 |
| 社内の打合せでの飲食 | 会議費 | 参加者・目的を記録 |
個人の食事代は原則、自己負担
食事は出張に行く・行かないに関わらずかかる費用なので、出張中の個人の食事代は自己負担が原則です。
ただし、会社が「旅費交通費支給規程」で食事代の支給を定めている場合は、宿泊費や交通費とあわせて「旅費交通費」として処理できます。
食事代が経費になるかは企業の規程によって異なるので、まずは規程を確認しましょう!
旅費交通費支給規程の作り方
出張費を適正に処理し、日当の非課税メリットを受けるためには「旅費交通費支給規程」の整備が欠かせません。
記載すべき主なポイント
| 項目 | 内容の例 |
|---|---|
| 対象者 | 役員・正社員・パートタイマー など |
| 出張の定義 | 会社から○km以上の業務を出張とする など |
| 交通費の支給基準 | 実費支給/新幹線は指定席まで認める など |
| 宿泊費の上限 | 国内出張:○○円以内/海外出張:○○円以内 など |
| 日当の金額 | 役職別に設定(一般社員○円、管理職○円 など) |
| 食事代の扱い | 宿泊費に含む/別途支給する/自己負担 など |
| 精算方法 | 領収書の提出・精算書の書き方 など |
| 承認フロー | 出張前の申請・事後の精算報告の手順 など |
規程作成のポイント
・役職・距離によって金額を変えることで、税務署から「給与課税されない合理的な規程」と認められやすくなります
・金額は業界水準・会社規模に見合った妥当な額に設定しましょう
・規程は書面で作成し、社内に周知することが大切です
・一度作ったら終わりではなく、定期的に見直すことも重要です!
旅費規程の作成に迷ったときは、税理士に相談するのが一番スムーズですよ!
まとめ
出張費の勘定科目と経費処理のポイントをおさらいしましょう!
・出張費は総称で、会計処理上は「旅費交通費」「交際費」「会議費」を使い分ける
・出張手当(日当)は「旅費交通費」、旅費規程を整備すれば非課税になる
・個人の食事代は原則自己負担だが、旅費規程で支給を定めれば経費にできる
・旅費交通費支給規程を整備することで、日当の非課税メリットが受けられる
領収書は必ず保管して、食事の相手や人数・業務上の目的もメモしておきましょう!
わからないことがあれば、お気軽にご相談くださいね(^^)
最後までご覧いただきありがとうございます!
【監修者】
この記事を監修した人 監修者:吉村 匡史(代表税理士)
広島の吉村税理士事務所・代表税理士。特に広島での会社設立・創業支援に力を入れており、地域の起業家を全力でサポートしています。>>代表プロフィールはこちら
【無料】あなたは法人化すべき?診断してみませんか?
「自分の場合、法人化した方がいいのかな?」
「税金がどれくらい変わるのか知りたい!」
そんな方のために、LINEで法人化診断を無料で行っています!
簡単な質問に答えるだけで、あなたの事業に合ったアドバイスをお届けします。
👉 【今すぐ無料診断をする(LINE登録はこちらから)】
✅ プライバシー厳守
✅ 法人成りサポートの実績多数
✅ あなたの不安に寄り添います
まずは気軽にご連絡ください。
\ 法人成りのベストタイミングを一緒に見つけましょう!/
----------------------------------------------------------------------
吉村税理士事務所
広島県広島市安佐南区祇園5丁目4−33
電話番号:082-578-0670
----------------------------------------------------------------------