建更(建物更生共済)の経費・仕訳|個人・法人別
2026/06/03
こんにちは、広島市安佐南区の吉村税理士事務所です。確定申告や決算の時期になると、広島市内・近郊の個人事業主や法人のお客様から「建更の掛金、全部経費にしていいですよね?」というご質問を本当によくいただきます。広島は不動産賃貸業や農業を営む方も多く、建更を契約されているお客様が比較的多い地域です。
この記事では、以下の内容を個人事業主と法人に分けて解説します。
- 建更の掛金が「掛捨」と「積立」に分かれる理由
- 通帳の記帳の見方(具体例つき)
- 個人事業主・法人それぞれの仕訳
- 満期共済金を受け取ったときの取扱い
- 店舗併用住宅など按分が必要なケース
- よくあるご質問(FAQ)
ご自身で記帳されている方も、税理士に丸投げしている方も、内容を理解しておくと安心です。
【結論】建更(建物更生共済)の掛金は、全額を経費にはできません
JA共済の「建物更生共済(建更/たてこう)」の掛金は、支払った金額のすべてが経費になるわけではありません。経費にできるのは「掛捨部分」だけで、「積立部分」は経費以外の処理が必要です。
ただ、ご安心ください。JAの通帳には、経費にできる部分とそうでない部分が最初から分けて記帳されています。見方さえ分かれば、誰でも正しく処理できます。
そもそも建更(建物更生共済)とは?
建物更生共済(建更)は、JA共済が取り扱う貯蓄機能付きの建物共済です。個人・個人事業主・法人のいずれも契約でき、事業用建物を所有されているお客様には広く利用されています。
一般的な火災保険と違うのは、次の2つの性格を併せ持っている点です。
① 保障の部分 火災はもちろん、台風や地震などの自然災害による建物の損害もカバーします。
② 積立の部分 満期になると満期共済金が受け取れる、いわば貯蓄の役割を果たします。
つまり建更の掛金は、「保険料」と「貯金」がセットになっているとイメージしていただくと分かりやすいかと思います。広島市内でも、台風や豪雨災害への備えとして建更を選ばれる事業者の方が少なくありません。
【補足】広島で建更が多く使われている業種
広島市内・近郊では、特に次のような業種の方が建更を契約されているケースをよく見かけます。
- 不動産賃貸業(アパート・マンションオーナー):火災・地震・水害リスクへの備えとして
- 農業従事者(広島市佐伯区・安佐北区、東広島市、北広島町など):JAとの関係性から建更を選択
- 店舗併用住宅オーナー(飲食業・小売業など):自宅兼店舗を一括で保障
- 製造業(広島市内の中小工場):工場・倉庫の災害備え
2018年の西日本豪雨では、広島県内でも多くの建物被害が発生しました。それを契機に建更の契約内容を見直された事業者の方も多くいらっしゃいます。
建更の掛金は「掛捨部分」と「積立部分」に分かれる
建更の経理処理を考えるうえで、絶対に押さえておきたいのがこのポイントです。
建更の掛金は、内部的に次の2つに分かれています。
| 内訳 | 性質 | 経費になる? |
|---|---|---|
| 掛捨部分(共済掛金) | 万が一の保障に充てられる保険料 | ○ 経費OK |
| 積立部分(積立共済掛金) | 満期時に戻ってくる貯蓄 | × 経費にならない |
なぜ積立部分は経費にならないのか? 積立部分は、将来満期時に戻ってくることが確定している「自分のお金」だからです。事業で消費した費用ではなく、形を変えた「貯金」と考えるためです。
経費にできるのは、火災や災害などのリスクに備えるために実質的に消費される「掛捨部分」のみ──というのが税法上の取り扱いです。
【根拠となる規定】
- 個人事業主:所得税法第37条(必要経費の通則)
- 法人:法人税法第22条第3項(損金算入の通則)
- 一時所得:所得税法第34条。
JAの通帳の見方|記帳例で内訳を確認
ここからが今回お伝えしたい本題です。
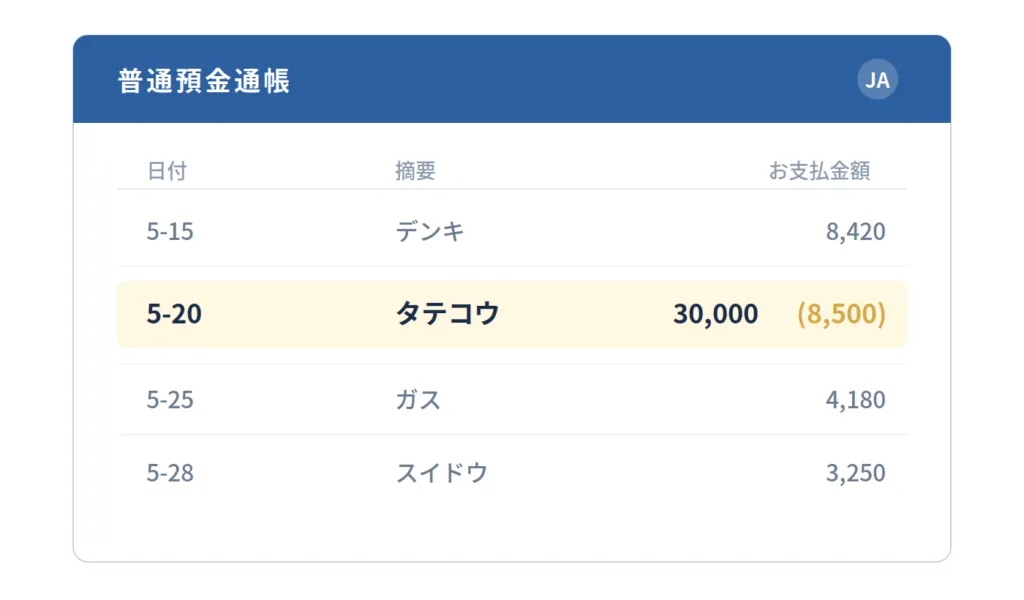
建更の掛金がJAの口座から引き落とされると、通帳には支払総額と、そのうちの掛捨部分が分かれて記帳されます。
たとえば、月々30,000円の掛金を支払っている場合、通帳の摘要欄や明細にはこんなふうに表示されます。
タテコウ 30,000(8,500)
このカッコ内の金額が掛捨部分=経費にできる金額を示しています。残りの21,500円が積立部分です。
通帳を見るだけで内訳がパッと分かるので、
- 仕訳を起こすときに迷わない
- 共済掛金払込証明書をいちいち引っ張り出さなくて済む
- ご自身で記帳されている方も安心して処理できる
と、実務上たいへんありがたい仕様になっています。共済の種類や契約内容によって表示形式が多少異なる場合もありますが、基本的にはこの「総額(掛捨)」の形で記載されています。
もし通帳の表示形式がはっきりしない場合は、JAから毎年送付される「共済掛金払込証明書」で内訳を確認できますので、そちらをご覧ください。
【個人事業主】建更の仕訳
個人事業主の方の場合、積立部分は事業の経費でもなければ、事業の資産として帳簿に載せる必要もありません。実態としては事業用口座から「ご自身の貯金」に振り替えているのと同じなので、「事業主貸」として処理するのがシンプルで一般的です。
先ほどの例(月額30,000円、うち掛捨8,500円)を仕訳にしてみます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 損害保険料 | 8,500円 | 普通預金 | 30,000円 |
| 事業主貸 | 21,500円 |
このように、ひとつの引き落としを「経費になる部分」と「事業主貸(=プライベートへの振替)」に分けて記帳します。
【法人】建更の仕訳
法人の場合は「事業主貸」という勘定科目が存在しないため、積立部分は「保険積立金」として資産計上します。満期時に戻ってくることが確定しているお金なので、経費ではなく会社の資産として貸借対照表に載せておく、というイメージです。
同じく月額30,000円、うち掛捨8,500円の例で仕訳を見てみましょう。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 損害保険料 | 8,500円 | 普通預金 | 30,000円 |
| 保険積立金 | 21,500円 |
個人事業主の場合の「事業主貸」が、法人では「保険積立金」に置き換わるだけ──と捉えていただくと分かりやすいかと思います。
【一覧表】個人事業主と法人の処理を比較
ここまでの内容を一覧にまとめると、こうなります。
| 区分 | 個人事業主 | 法人 |
|---|---|---|
| 掛捨部分 | 損害保険料(必要経費) | 損害保険料(損金算入) |
| 積立部分 | 事業主貸 | 保険積立金(資産計上) |
| 満期受取時 | 一時所得として確定申告 | 雑収入(積立金との差額) |
経費にできるのは掛捨部分だけ、という点はどちらも共通です。違うのは積立部分の置き場所だけ、と覚えておいてください。
満期共済金を受け取ったときの取扱い
満期時の取扱いも、個人と法人で異なります。
個人事業主の方 満期共済金は事業の収入ではなく、「一時所得」として確定申告に含めます。
一時所得 =(満期共済金 − これまでに支払った掛金の総額 − 特別控除50万円)× 1/2
これまで支払ってきた掛金の総額を差し引けるため、実際に課税対象になる金額はかなり少なくなるケースが多いです(参考:国税庁タックスアンサー No.1490 一時所得)。
法人の場合 満期共済金を受け取ったタイミングで、それまで積み立ててきた保険積立金を取り崩し、差額を雑収入(または雑損失)として認識します。コツコツ資産計上してきた金額がここで効いてくる、というわけです。
いずれの場合も、満期が近づいてきたらお早めにご相談ください。受取年に他の所得状況によっては、税額が大きく変わることがあります。
事業用と居住用が混在している場合(按分が必要なケース)
店舗併用住宅など、事業用と居住用が混在している建物の場合は、掛捨部分をさらに事業使用割合で按分する必要があります。
たとえば事業使用割合が60%で、月額の掛捨部分が8,500円のケースを考えてみましょう。
個人事業主の場合:
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 損害保険料 | 5,100円 | 普通預金 | 30,000円 |
| 事業主貸 | 24,900円 |
掛捨8,500円のうち、事業使用割合60%分の5,100円のみを損害保険料として計上し、残りはすべて事業主貸で処理します。
法人の場合:契約形態の確認が先決です
法人で建更の処理を考える場合、「誰の建物に、誰がかけているのか」で取り扱いが大きく変わります。広島でも次のようなケースをよく見かけます。
- ケースA:法人所有の建物を法人契約の建更で守っている → そのまま按分なしで全額計上
- ケースB:社長個人所有の建物を、法人が事業に使用 → 賃貸借契約の整理が先
- ケースC:社長個人所有の建物を、法人契約の建更で守っている → 税務上の問題が発生する可能性大
特にケースCは、法人が個人資産のために掛金を支払う形になり、役員賞与(給与)として認定されるリスクがあります。
安易に按分処理する前に、まず契約形態を整理することが先決です。判断に迷う場合は、必ず税理士にご相談ください。
よくあるご質問(FAQ)
Q1. 建更の掛金は年末調整で地震保険料控除の対象になりますか?
A. 建更は、契約内容に応じて地震保険料控除の対象となります。JAから送付される「共済掛金払込証明書」に控除対象額が記載されていますので、その金額を年末調整または確定申告で控除申請してください。ただし、事業用建物の建更を必要経費として処理した分については、二重に控除できません。
Q2. 建更を途中解約した場合の処理は?
A. 解約返戻金を受け取った場合、個人事業主は一時所得、法人は雑収入として処理します。法人の場合、これまで計上してきた保険積立金を取り崩し、解約返戻金との差額を損益として認識します。
Q3. 建更を相続で引き継いだ場合は?
A. 建更の契約者の地位を相続した場合、相続税の課税対象となります(解約返戻金相当額で評価)。また、相続後の処理は契約の引継ぎ方によって変わりますので、相続発生時には早めに税理士へご相談ください。
Q4. 共済金(保険金)を受け取った年の処理は?
A. 火災等で建物が損害を受け、共済金を受け取った場合、個人事業主は基本的に非課税(所得税法施行令第30条)ですが、事業用資産の損失と相殺する形になります。法人は資産損失との差額が損益に計上されます。状況により処理が複雑になるため、必ず個別にご相談ください。
Q5. 法人で経営者向け保険として建更を活用できますか?
A. 建更は主に「建物」を対象とする共済ですが、経営者向け保険(保険積立金として処理する保険商品)と組み合わせることで、節税と将来の資金準備を両立する設計が可能です。法人の場合、複数の保険・共済を組み合わせた財務戦略のご相談も承っております。
まとめ|建更の経理処理3つのポイント
建更の経理処理で一番大切なのは、**「経費にできるのは掛捨部分だけ」**という大原則です。あとは個人事業主か法人かで、積立部分の置き場所が変わるだけです。
- 掛捨部分 → 損害保険料(個人も法人も経費)
- 積立部分 → 個人事業主は事業主貸/法人は保険積立金
- 満期受取時 → 個人は一時所得/法人は雑収入
そして、JAの通帳に内訳がしっかり記載されているので、その情報を活かせば迷わず正確な処理ができます。
広島で建更の処理にお困りの方へ
吉村税理士事務所は、広島市安佐南区を拠点に、広島市内・近郊の個人事業主・法人の皆さまの経理・税務をサポートしている税理士事務所です。
JA共済の建更は、広島でも不動産賃貸業のオーナーや農業従事者、店舗併用住宅をお持ちの個人事業主の方を中心に多く契約されています。私どもでも、関与先のお客様から建更の処理に関するご相談を年間を通じて多くいただいています。
「自分のところの建更、ちゃんと処理できているかな?」と気になった方は、まず通帳を一度ご覧になってみてください。そのうえで、
- 個人事業主としての処理が合っているか不安な方
- 法人の保険積立金として正しく資産計上できているか確認したい方
- 満期が近づいていて、確定申告の準備をしたい方
- 店舗併用住宅の按分割合の設定に迷っている方
このような方は、当事務所までお気軽にご相談ください。
【執筆者】
この記事を書いた人 執筆者:佐々木 笙
吉村税理士事務所のスタッフ。お客様に役立つ税金の知識を分かりやすくお伝えします。
【監修者】この記事を監修した人
監修者:吉村 匡史(吉村税理士事務所 代表税理士/税理士登録番号 第135285号)
広島市で税理士事務所を開業して約9年。現在60社の顧問先を担当。
【専門分野】会社設立・創業融資/資金繰り改善/財務コンサルティング
日本政策金融公庫・地元金融機関との連携による創業融資支援を得意とし、
これまでに約50件の創業をサポート。
「数字がわかると、経営判断は驚くほどラクになります。
決算書を”提出するための書類”で終わらせず、次の一手を決める材料に
変えていただくことを大切にしています。」
▶ 吉村匡史のくわしいプロフィールは>>はこちら
▶ YouTubeチャンネル「吉村税理士の【お金の羅針盤】経営者のための税務・会計ガイド」で税金の話を発信中
【無料】あなたは法人化すべき?診断してみませんか?
「自分の場合、法人化した方がいいのかな?」
「税金がどれくらい変わるのか知りたい!」
そんな方のために、LINEで法人化診断を無料で行っています!
簡単な質問に答えるだけで、あなたの事業に合ったアドバイスをお届けします。
👉 【今すぐ無料診断をする(LINE登録はこちらから)】
✅ プライバシー厳守
✅ 法人成りサポートの実績多数
✅ あなたの不安に寄り添います
まずは気軽にご連絡ください。
\ 法人成りのベストタイミングを一緒に見つけましょう!/
----------------------------------------------------------------------
吉村税理士事務所
広島県広島市安佐南区祇園5丁目4−33
電話番号:082-578-0670
----------------------------------------------------------------------